




В этой статье разберем, какие платежи ИП платит в 2026 году, как выбрать доход для расчета, сколько выходит в итоге и где чаще всего возникают ошибки в учете.
Что значит «платежи ИП за себя»
ИП — это не наемный сотрудник. У него нет работодателя, который удерживает взносы и перечисляет их в бюджет. Это ключевая особенность, из-за которой часто возникают ошибки.
Предприниматель сам:
- определяет доход для расчета;
- рассчитывает платежи;
- оплачивает их.
В 2026 году ИП платит четыре вида обязательных платежей:
ОПВ (пенсионные взносы)
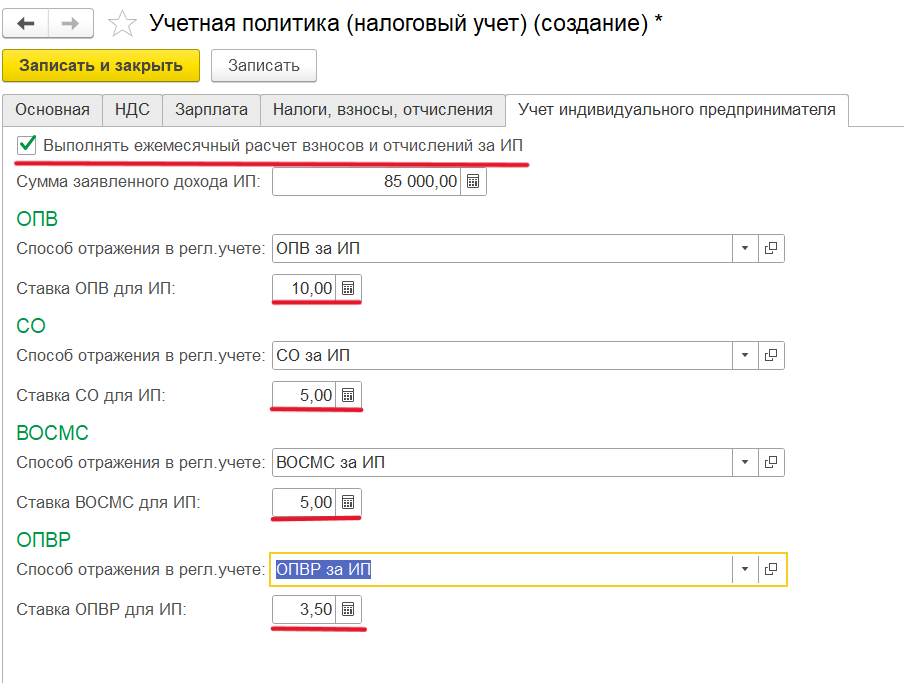
Ставка — 10%. Формируют пенсионные накопления.
ОПВР (пенсионные взносы работодателя)
Ставка — 3,5% в 2026 году. Несмотря на название, ИП платит их сам за себя.
СО (социальные отчисления)
Ставка — 5%. Дают право на социальные выплаты: больничные, декретные и другие.
ВОСМС (медицинское страхование)
Ставка — 5%, но считается от фиксированной базы — 1,4 МЗП. Это самый «жесткий» платеж — его платят почти всегда.
Как определяется доход для расчета
Основное понятие — заявленный доход ИП.
Это сумма, которую предприниматель сам выбирает для расчета взносов.
Но есть ограничения:
- нельзя ставить доход выше фактического;
- есть минимальные и максимальные пределы;
- для разных платежей действуют разные границы.
МЗП в 2026 году — 85 000 ₸.
- ОПВ: без минимального порога, максимум — 50 МЗП
- ОПВР: минимум 1 МЗП, максимум — 50 МЗП
- СО: от 1 до 7 МЗП
- ВОСМС: фиксировано — 1,4 МЗП
Формулы простые:
- ОПВ = доход × 10%
- ОПВР = доход × 3,5%
- СО = доход × 5%
- ВОСМС = 1,4 × МЗП × 5%
Важный нюанс по СО в 2026 году
На 2026 год действует правило:
СО считают с полного дохода, без уменьшения на ОПВ.
Это изменение часто упускают, из-за чего появляются расхождения в расчетах.
Пример расчета
ИП заявил доход 200 000 ₸:
- ОПВ = 20 000 ₸
- ОПВР = 7 000 ₸
- СО = 10 000 ₸
- ВОСМС = 5 950 ₸
Если дохода нет
Частый вопрос: нужно ли платить, если ИП не работает?
Ответ:
- ОПВ — нет
- ОПВР — нет
- СО — нет
- ВОСМС — обязательно
При этом ИП может добровольно платить ОПВ, например, чтобы не терять стаж.
Особенность ВОСМС
ВОСМС — отдельная категория:
- не зависит от дохода;
- имеет фиксированную сумму;
- обязателен почти всегда.
- активный ИП — 5 950 ₸
- приостановленный — 4 250 ₸
Некоторые категории ИП платят не все взносы.
Пенсионеры:
- не платят ОПВ, ОПВР и ВОСМС
- СО платят только пенсионеры по выслуге лет
- I−II (бессрочно): не платят ОПВ, ОПВР, ВОСМС
- все категории платят СО
- ВОСМС не платится
- платят все, кроме ВОСМС
Важные ограничения
Есть правила, которые напрямую влияют на корректность учета:
- ОПВ и СО считают с одной базы;
- нельзя указывать доход выше фактического;
- при низком доходе действует минимум (1 МЗП);
- СО не может быть ниже минимального порога.
На практике учет «ломается» в одних и тех же местах:
- не платят ВОСМС при отсутствии дохода;
- используют разную базу для ОПВ и СО;
- забывают про минимальные ограничения;
- не учитывают рост ставки ОПВР;
- не перепроводят документы после изменений.
- ставка ОПВР выросла с 2,5% до 3,5%
- база для ОПВ и СО стала одинаковой
Если ведете учет в 1С, проверьте настройки — именно здесь возникает до 90% ошибок.
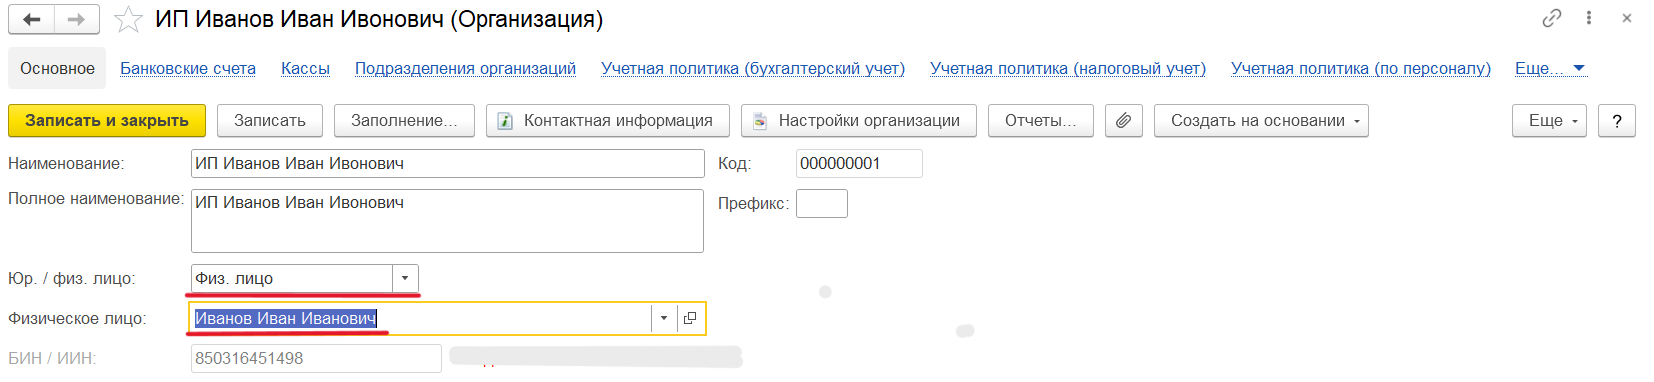
1. Карточка организации
Должно быть указано физическое лицо ИП
2. Учетная политика на 2026 год
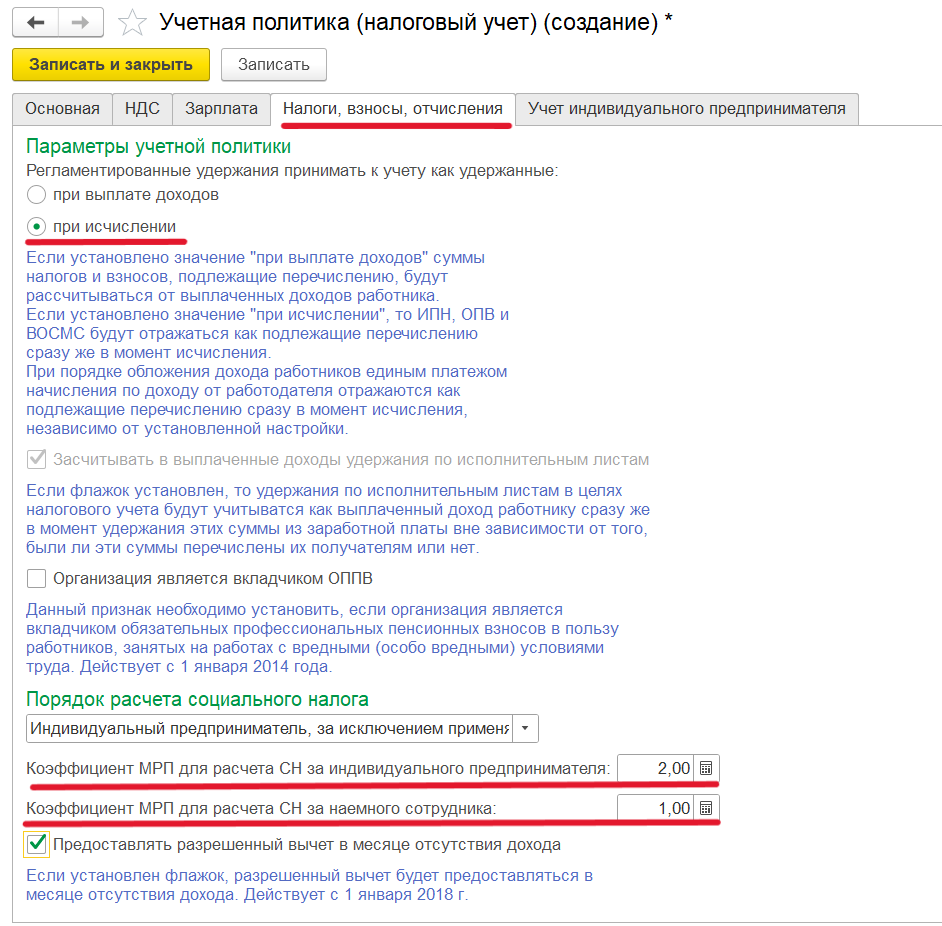
Нужно создать новую из-за изменения ставки ОПВР
- вкладка «Зарплата» — отметить по периоду регистрации;
- вкладка «Налоги, взносы и отчисления» — включить расчет;
- для ОУР — указать коэффициент МРП (для СН за ИП — 2МРП, за сотрудника — 1МРП)
3. Учет ИП
Проверить вкладку «Учет индивидуального предпринимателя»
4. Проводки
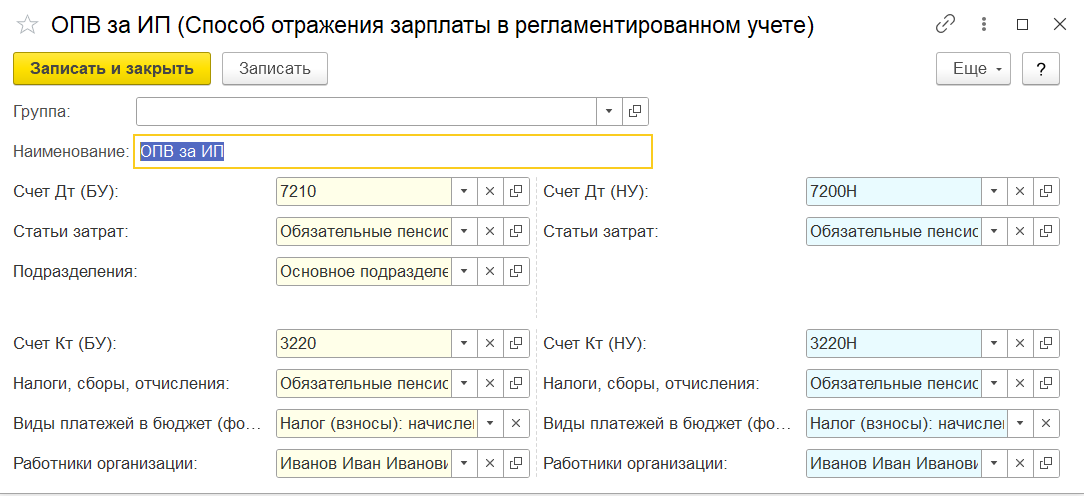
- ОПВ: Д 7210 — К 3220
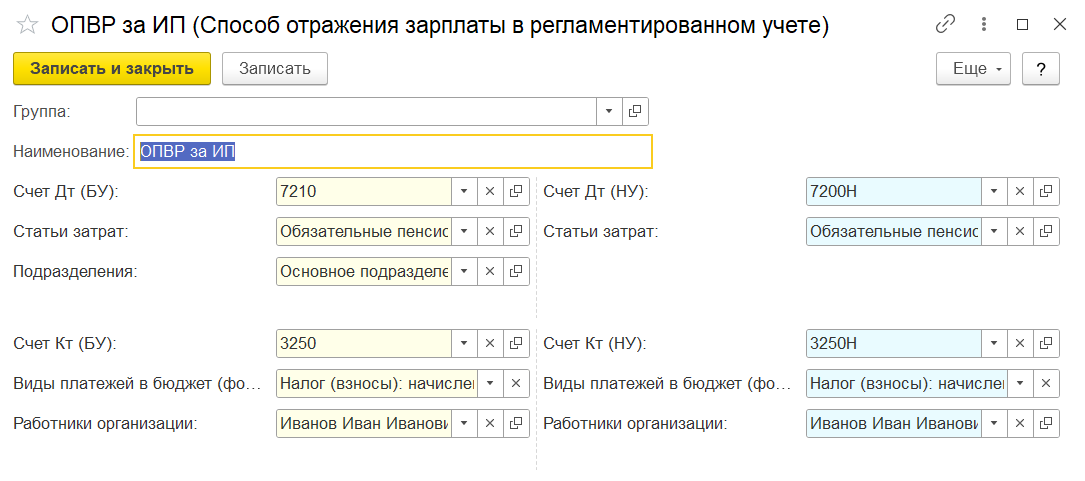
- ОПВР: Д 7210 — К 3250
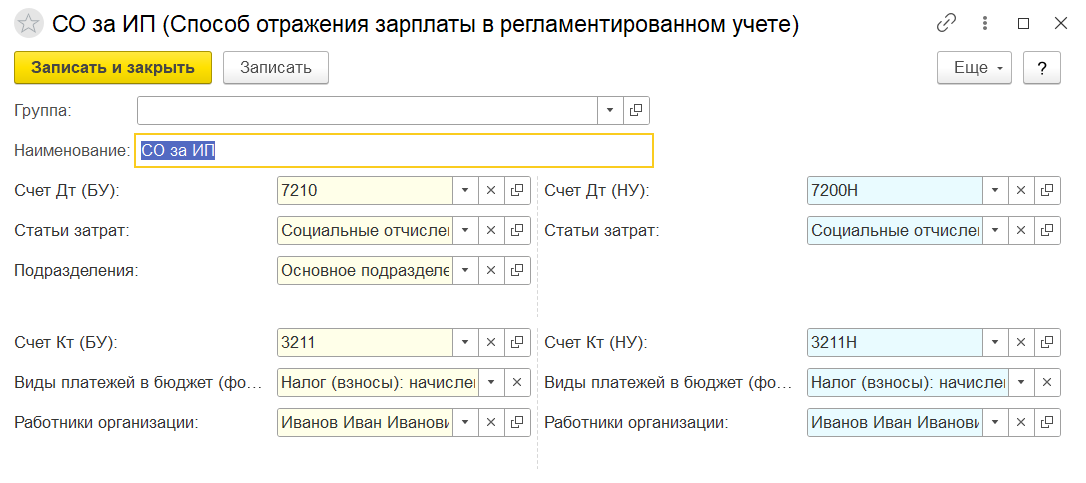
- СО: Д 7210 — К 3211
- ВОСМС: Д 7210 — К 3212
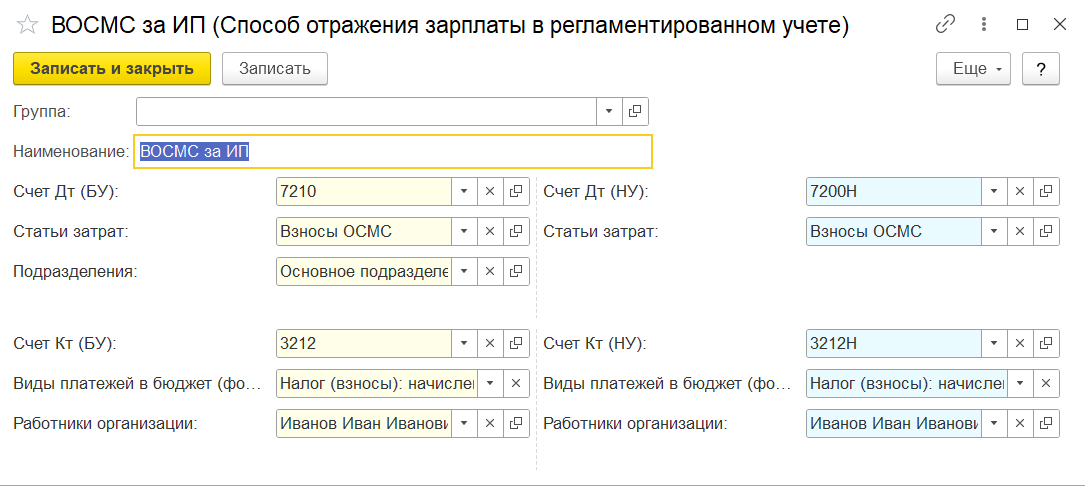
5. Отражение дохода ИП
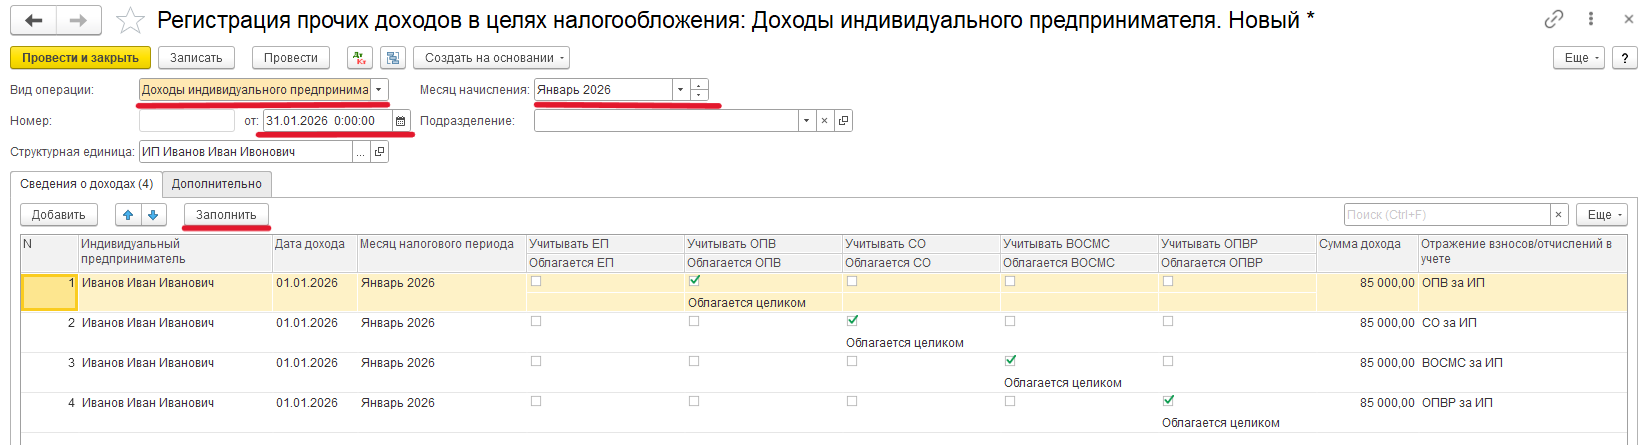
Раздел:
Заработная плата → Налогообложение → Регистрация прочих доходов
Выбрать «Доходы индивидуального предпринимателя», указать последний день месяца
⚠️ Важно:
ИП не должен числиться как сотрудник, если учет ведется как по ИП.
Итог
Если упростить:
- ИП всегда платит ВОСМС
- остальные платежи зависят от дохода
- доход ИП определяет сам, но в рамках ограничений
- в 2026 году изменился только ОПВР