


.jpg)


Что важно понимать про лизинг в 1С
Учет лизинга в 1С строится вокруг нескольких ключевых процессов:
- отражение основного средства,
- учет обязательств перед лизингодателем,
- корректный зачет НДС,
- начисление вознаграждения,
- амортизация.
1. Поступление основного средства по договору лизинга
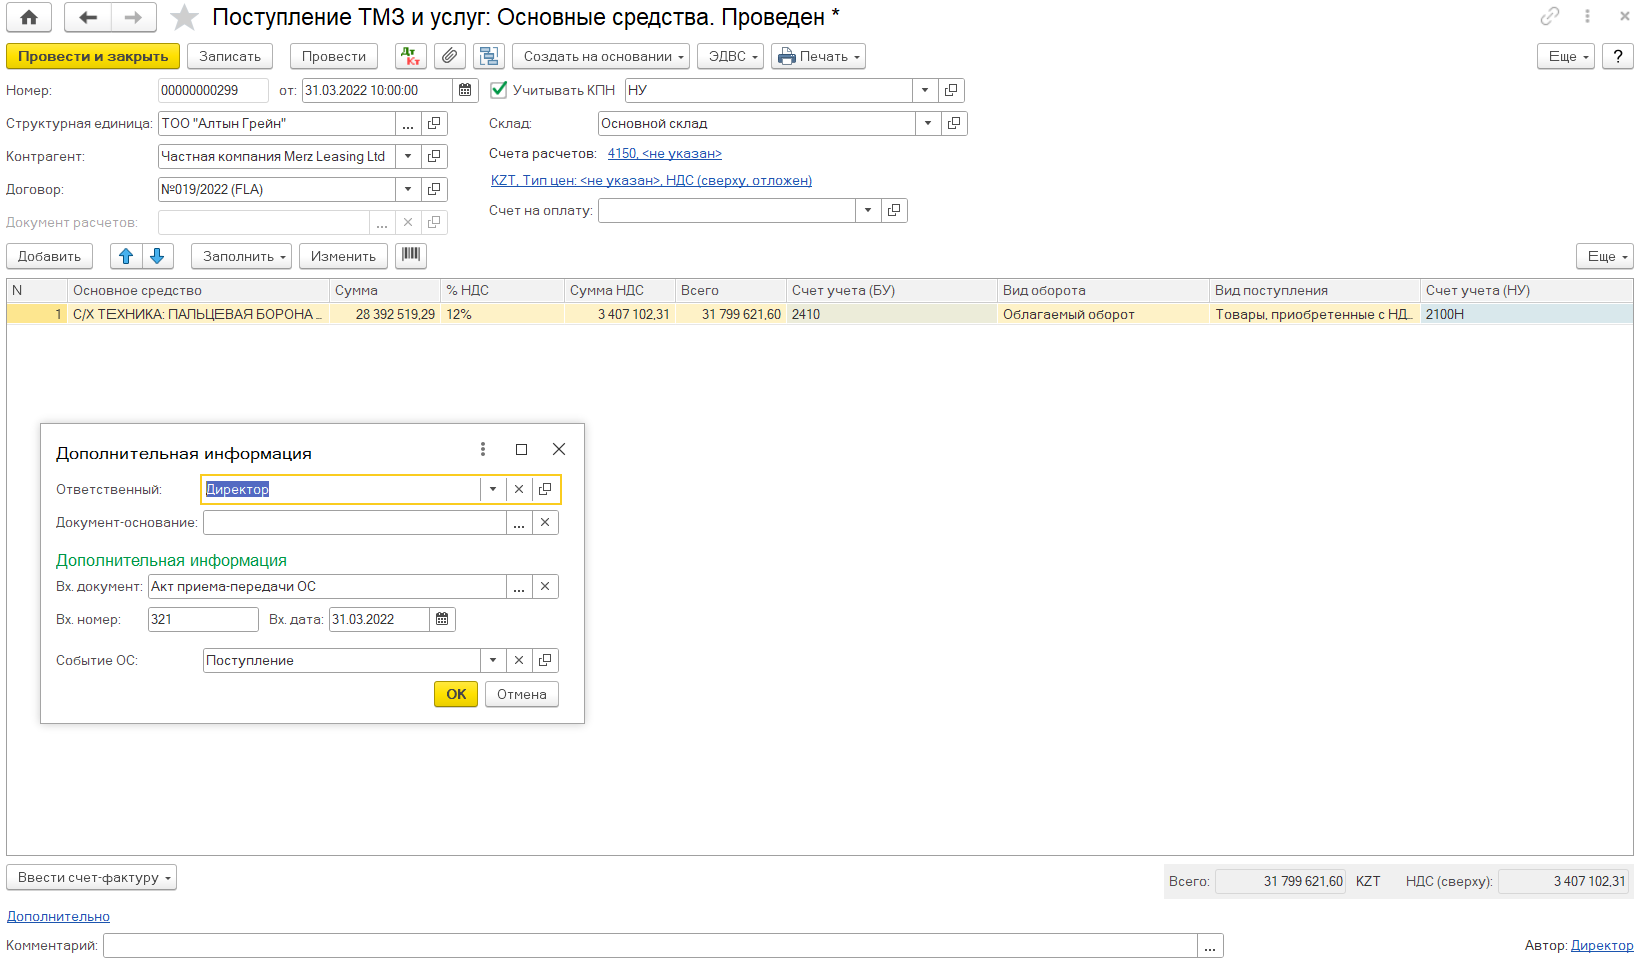
Первый шаг — оформить поступление предмета лизинга через документ «Покупка ОС».
Обязательно установите флаг «Отложенный НДС». Это важно: НДС по лизингу принимается в зачет не сразу, а по мере получения ЭСФ.
После проведения документа в 1С формируются проводки:
- ДТ 2410 → КТ 4150 для отражения стоимости ОС
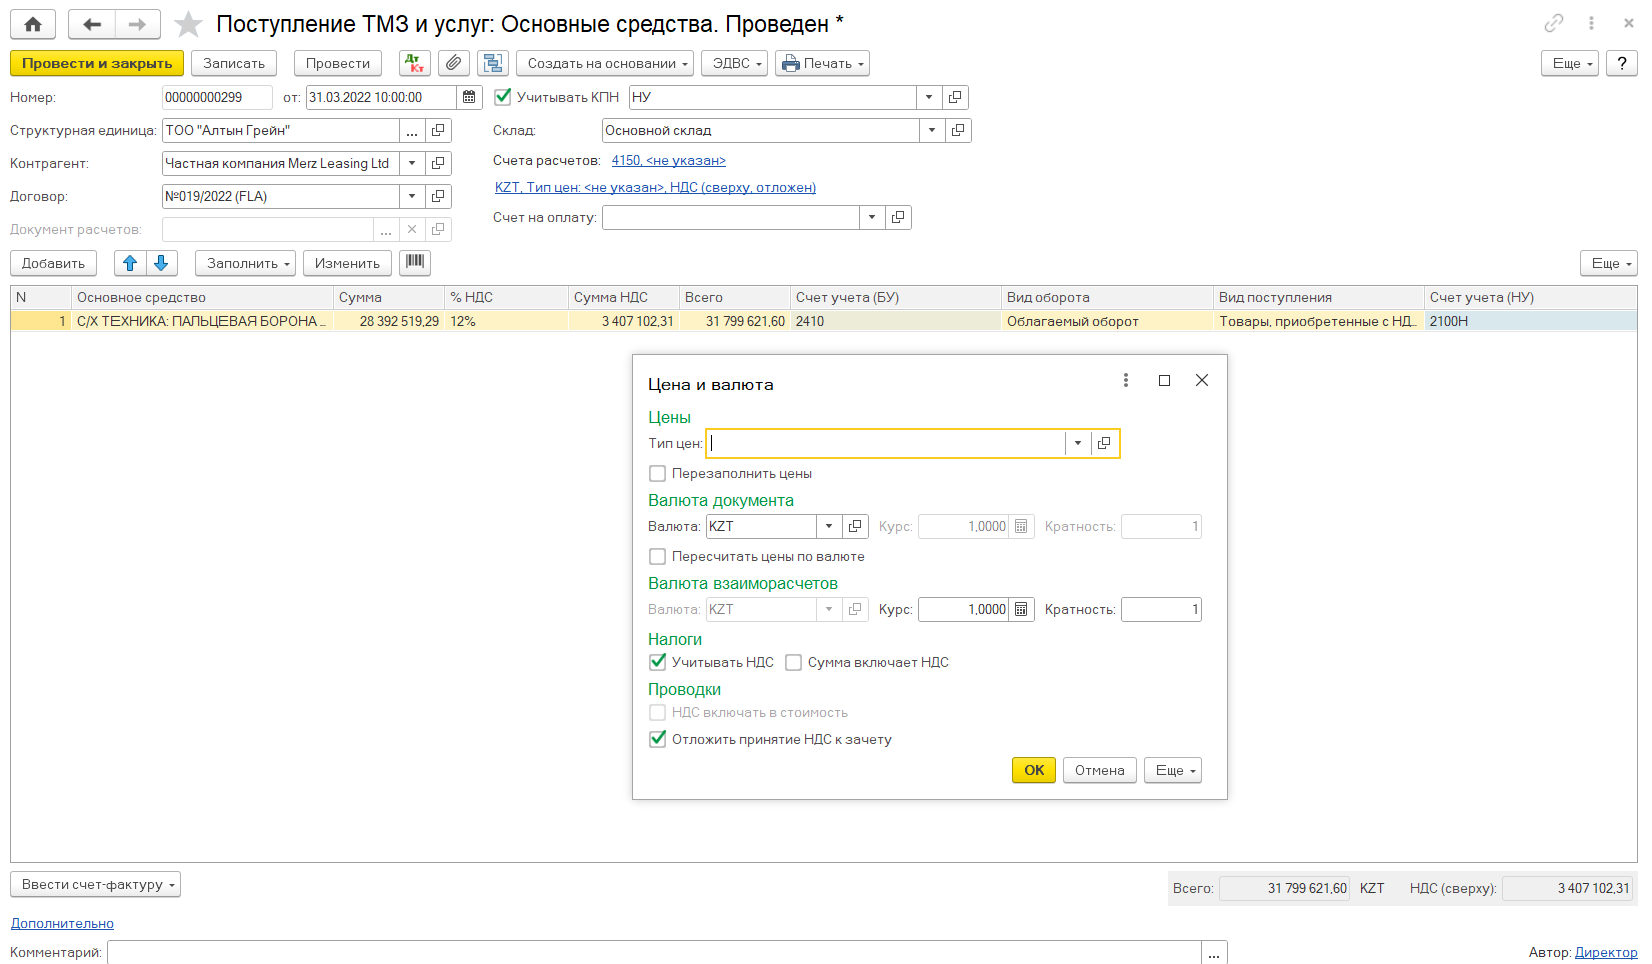
- ДТ 1422 → КТ 4150 — отложенный НДС
2. Принятие ОС к учету
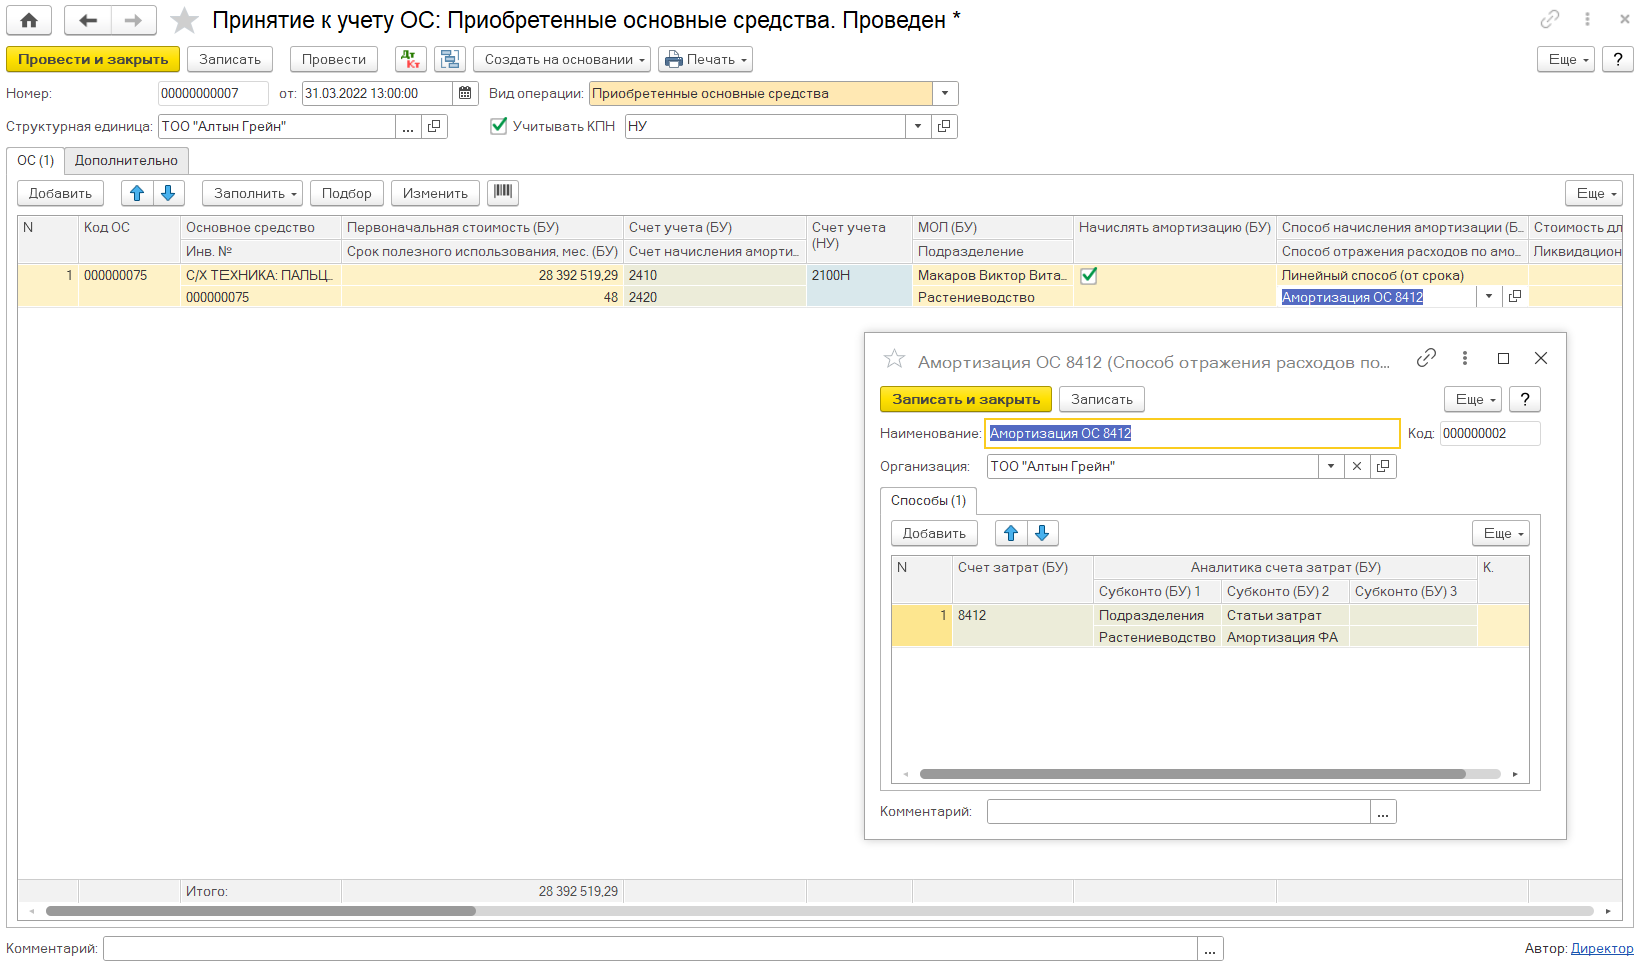
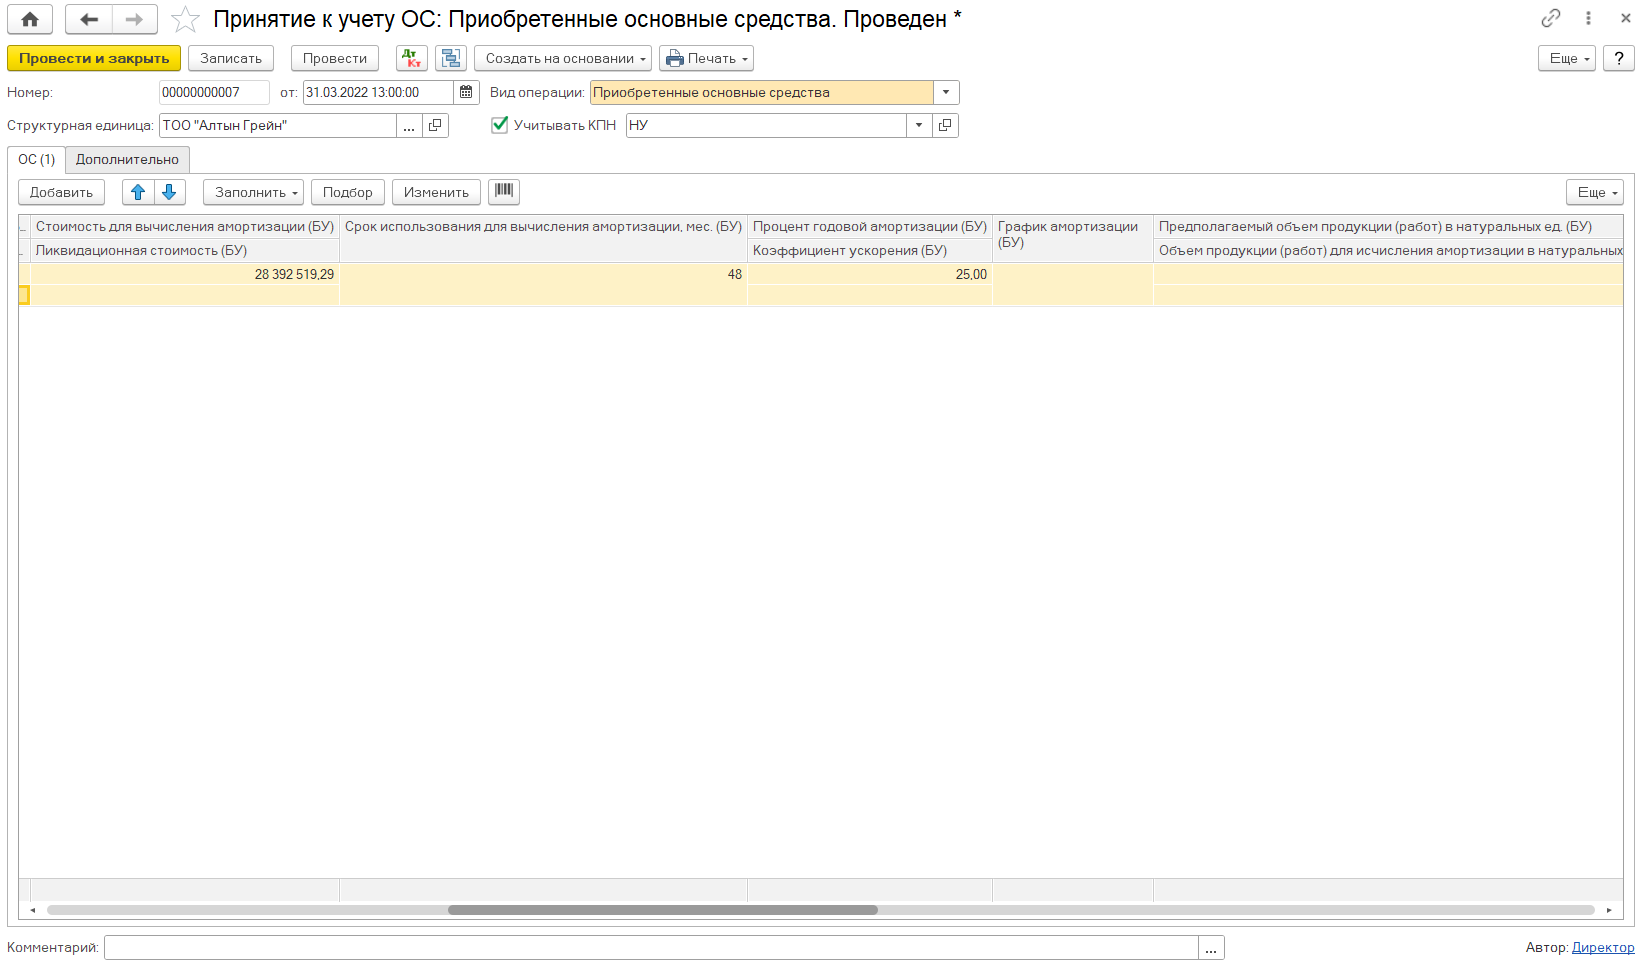
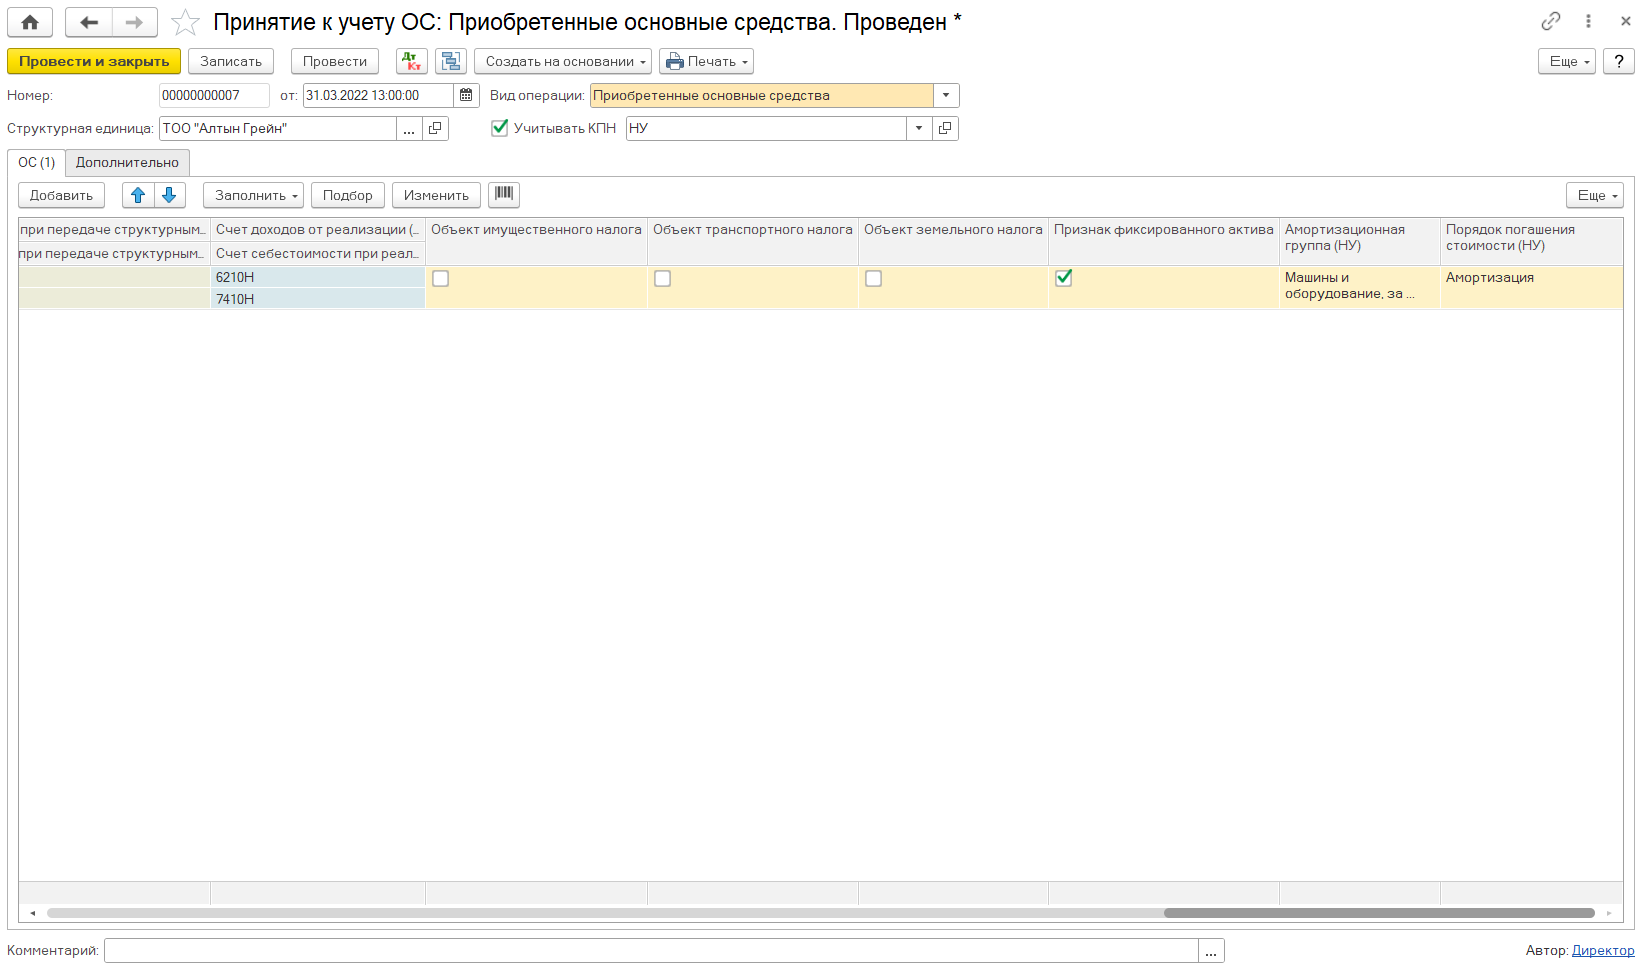
Далее оформляем документ «Принятие к учету ОС».
Здесь вы:
- вводите объект в эксплуатацию,
- задаете параметры бухгалтерского и налогового учета.
3. Зачет НДС по лизингу
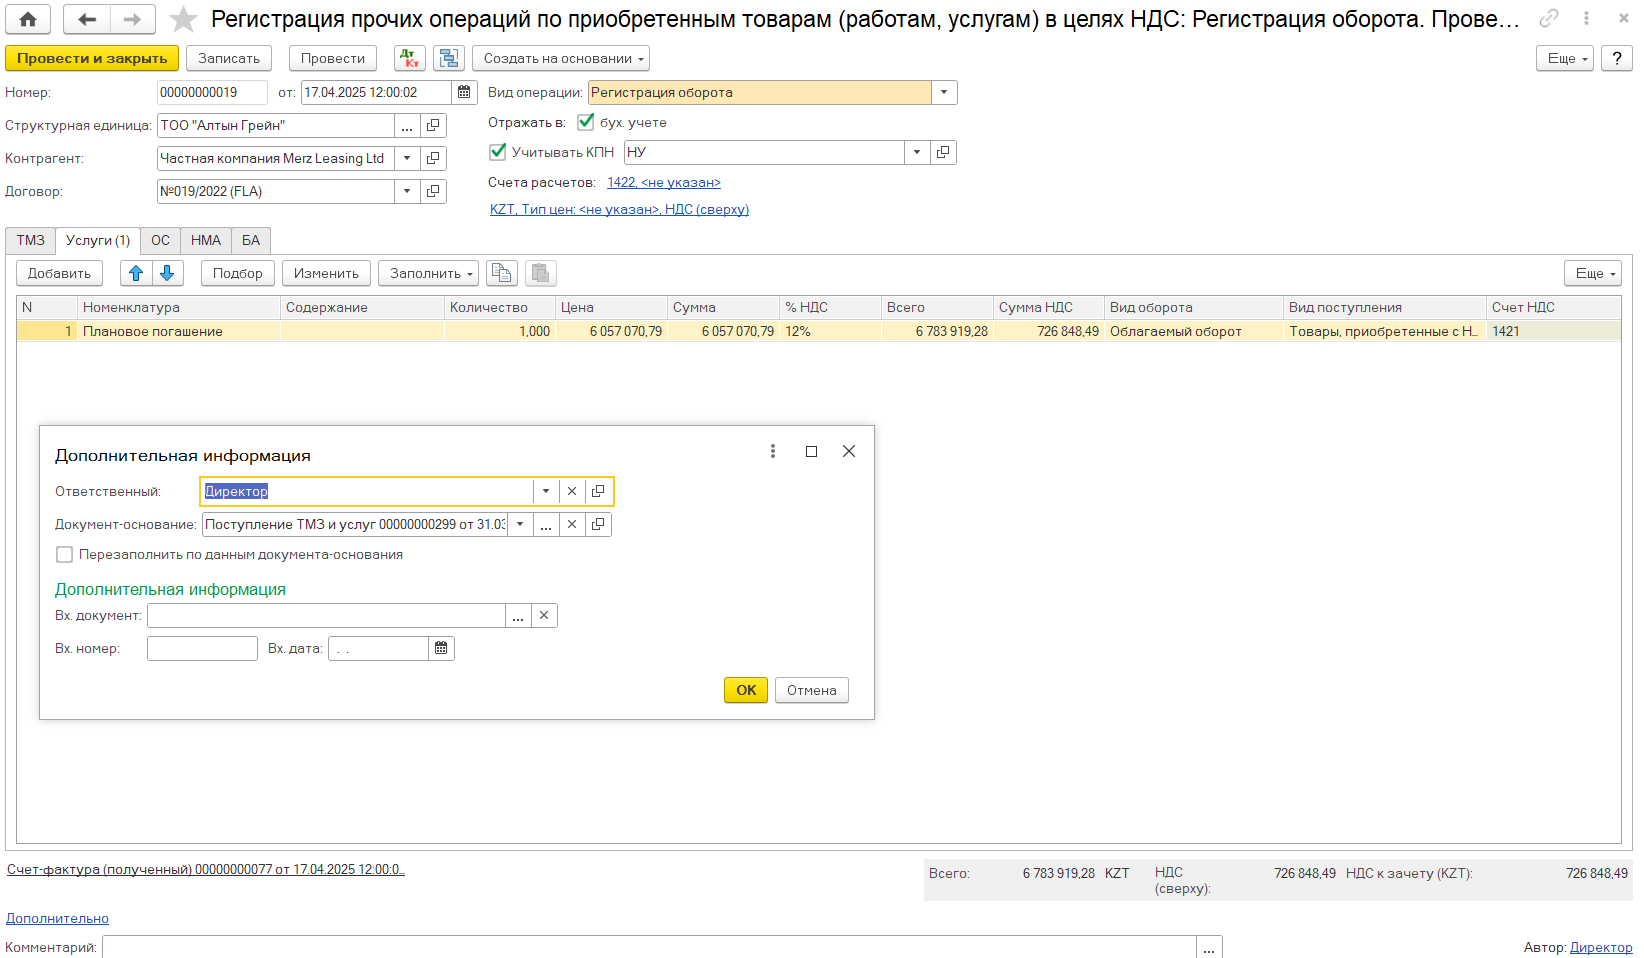
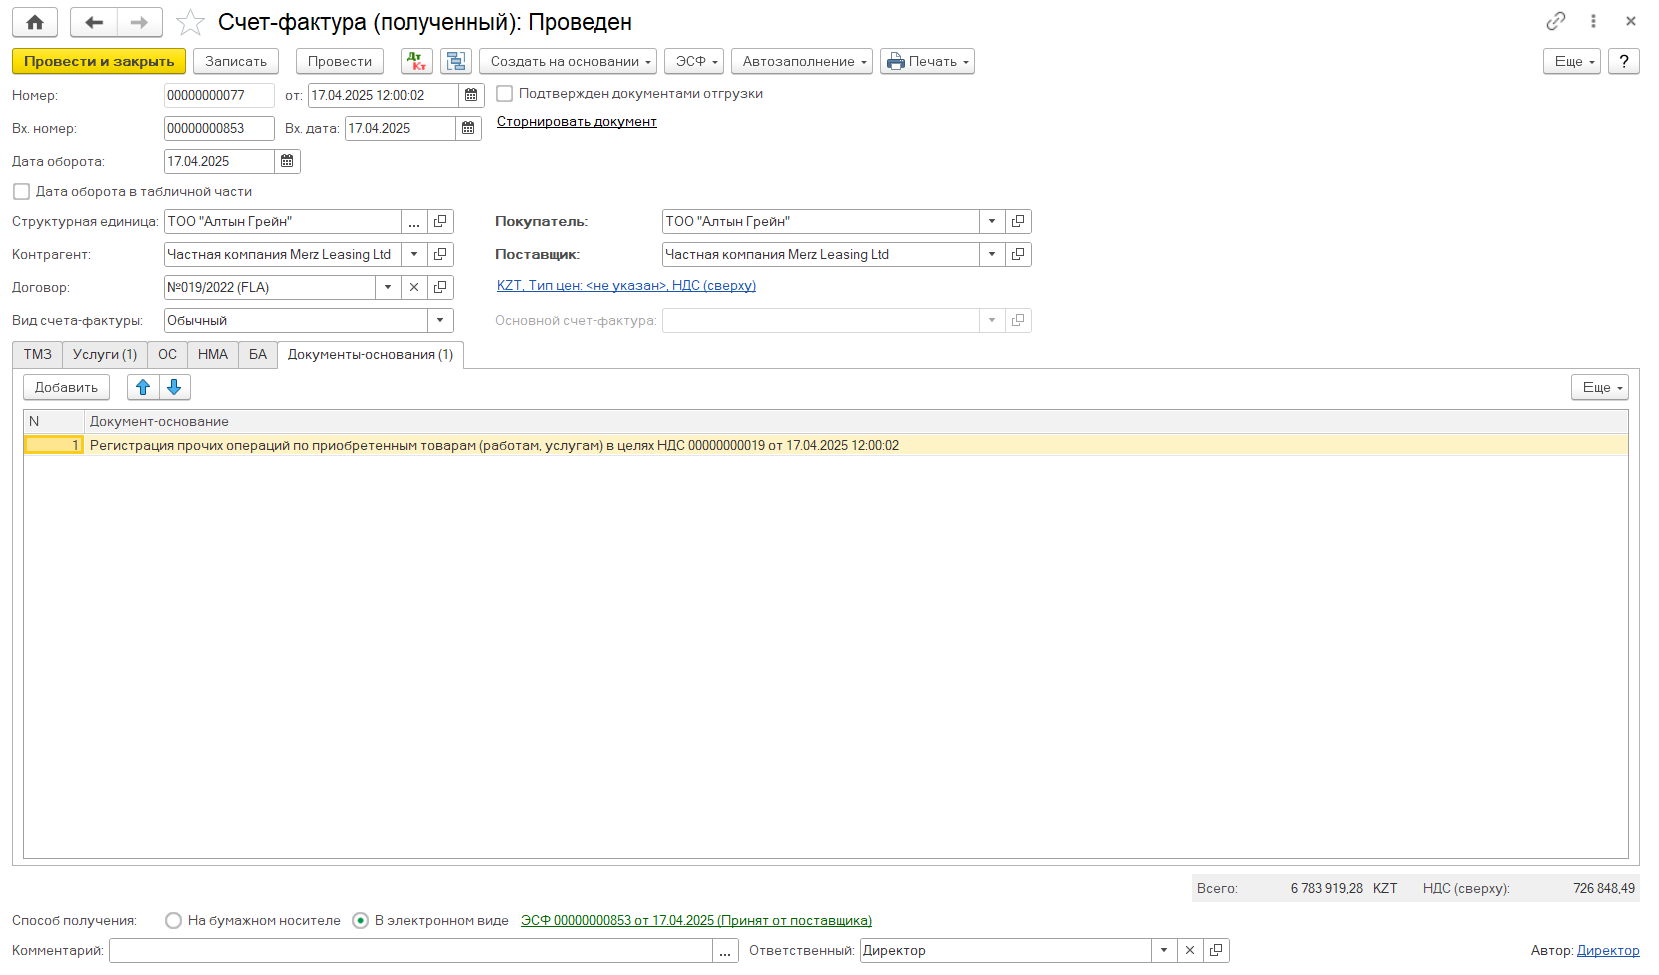
Когда приходит ЭСФ на лизинговый платеж, необходимо принять НДС в зачет.
Для этого используйте документ «Регистрация прочих операций в целях НДС».
Формируется проводка:
- ДТ 1421 → КТ 1422
⚠️ Обратите внимание:
ЭСФ по лизингу отражаем только через «Регистрация прочих операций в целях НДС».
Документ «Поступление ТМЗ и услуг» использовать не нужно, иначе задвоите обязательства.
4. Начисление вознаграждения по лизингу
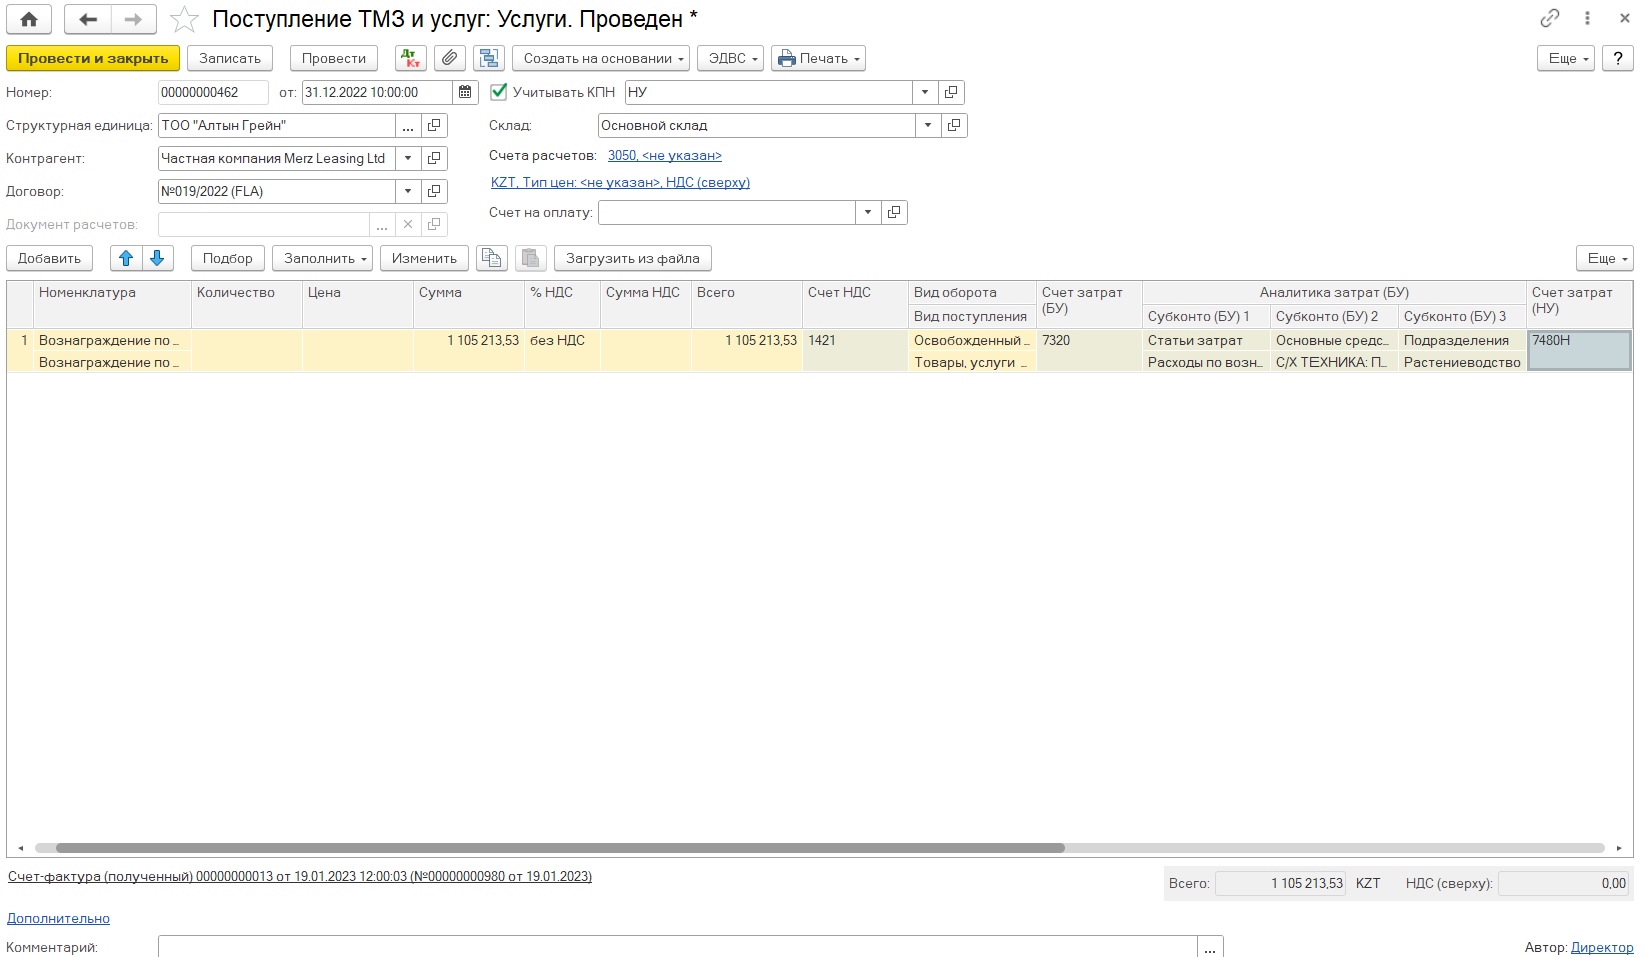
Вознаграждение (проценты по лизингу) оформляем через документ «Покупка услуг».
1С формирует проводку:
- ДТ 7320 → КТ 3050
5. Дополнительные комиссии
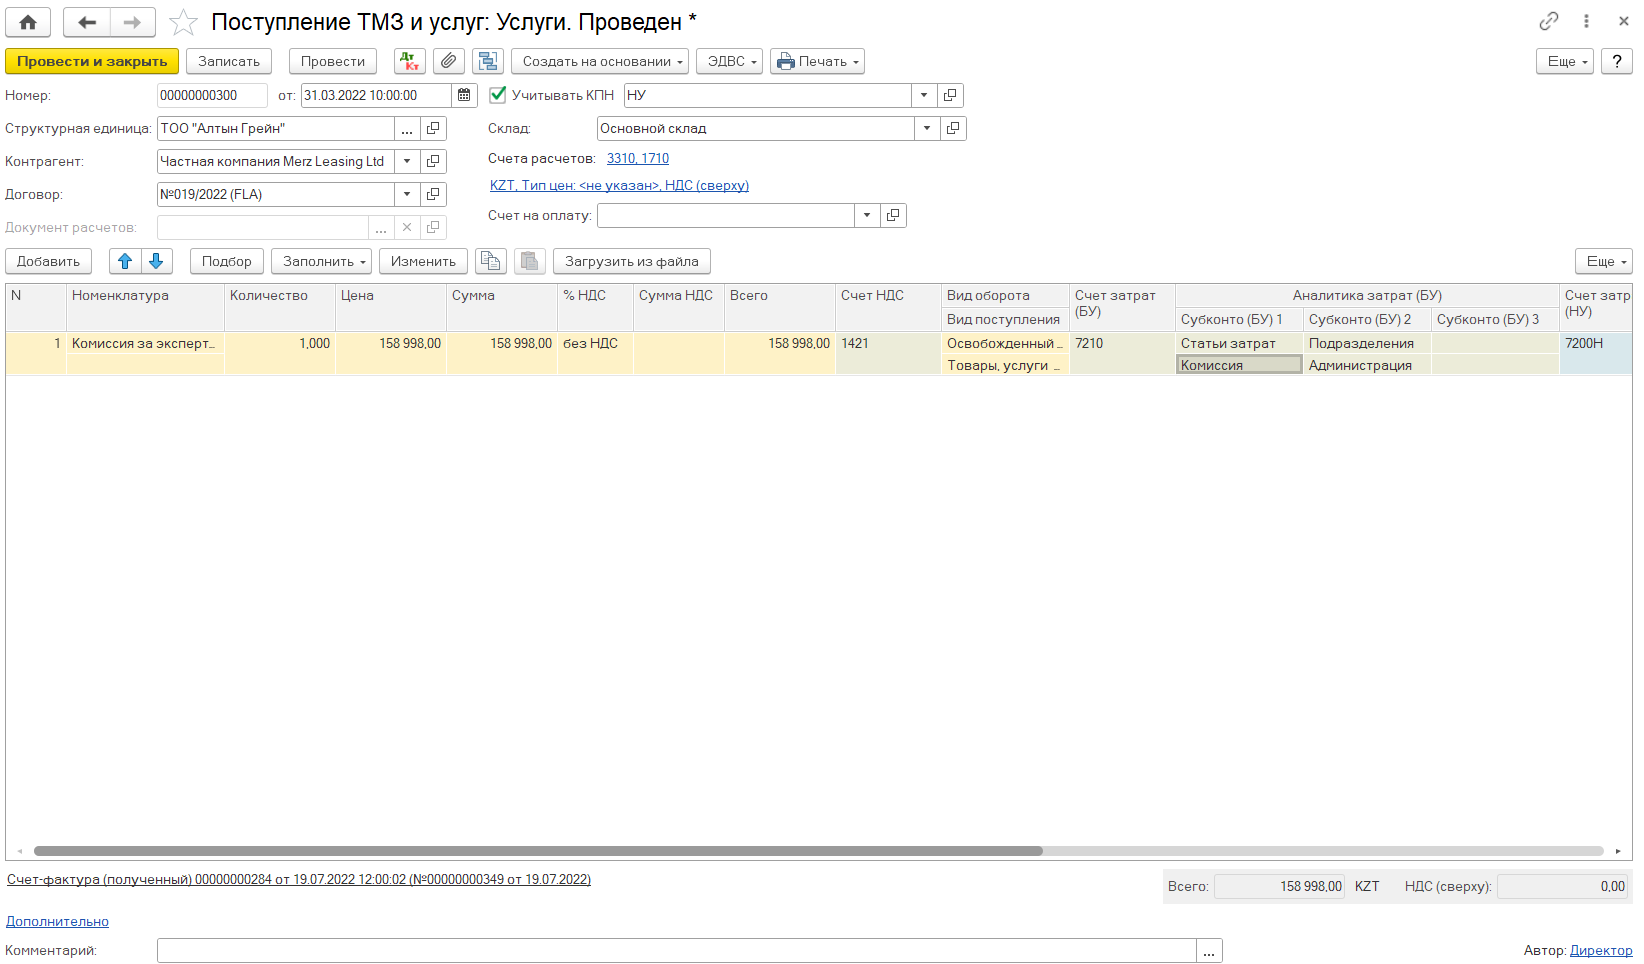
Лизингодатель часто выставляет дополнительные услуги. Например, комиссии за оформление, справки или экспертизу.
Такие операции отражаем через «Поступление ТМЗ и услуг».
Возникает задолженность:
- КТ 3310
6. Оплата лизинга
Оплату проводим документом «Платежное поручение исходящее».
В зависимости от структуры платежа закрываются разные обязательства:
- ДТ 4150/3360 — основной долг
- ДТ 3050 — вознаграждение
- ДТ 3310 — дополнительные услуги
- КТ 1030 — списание денег
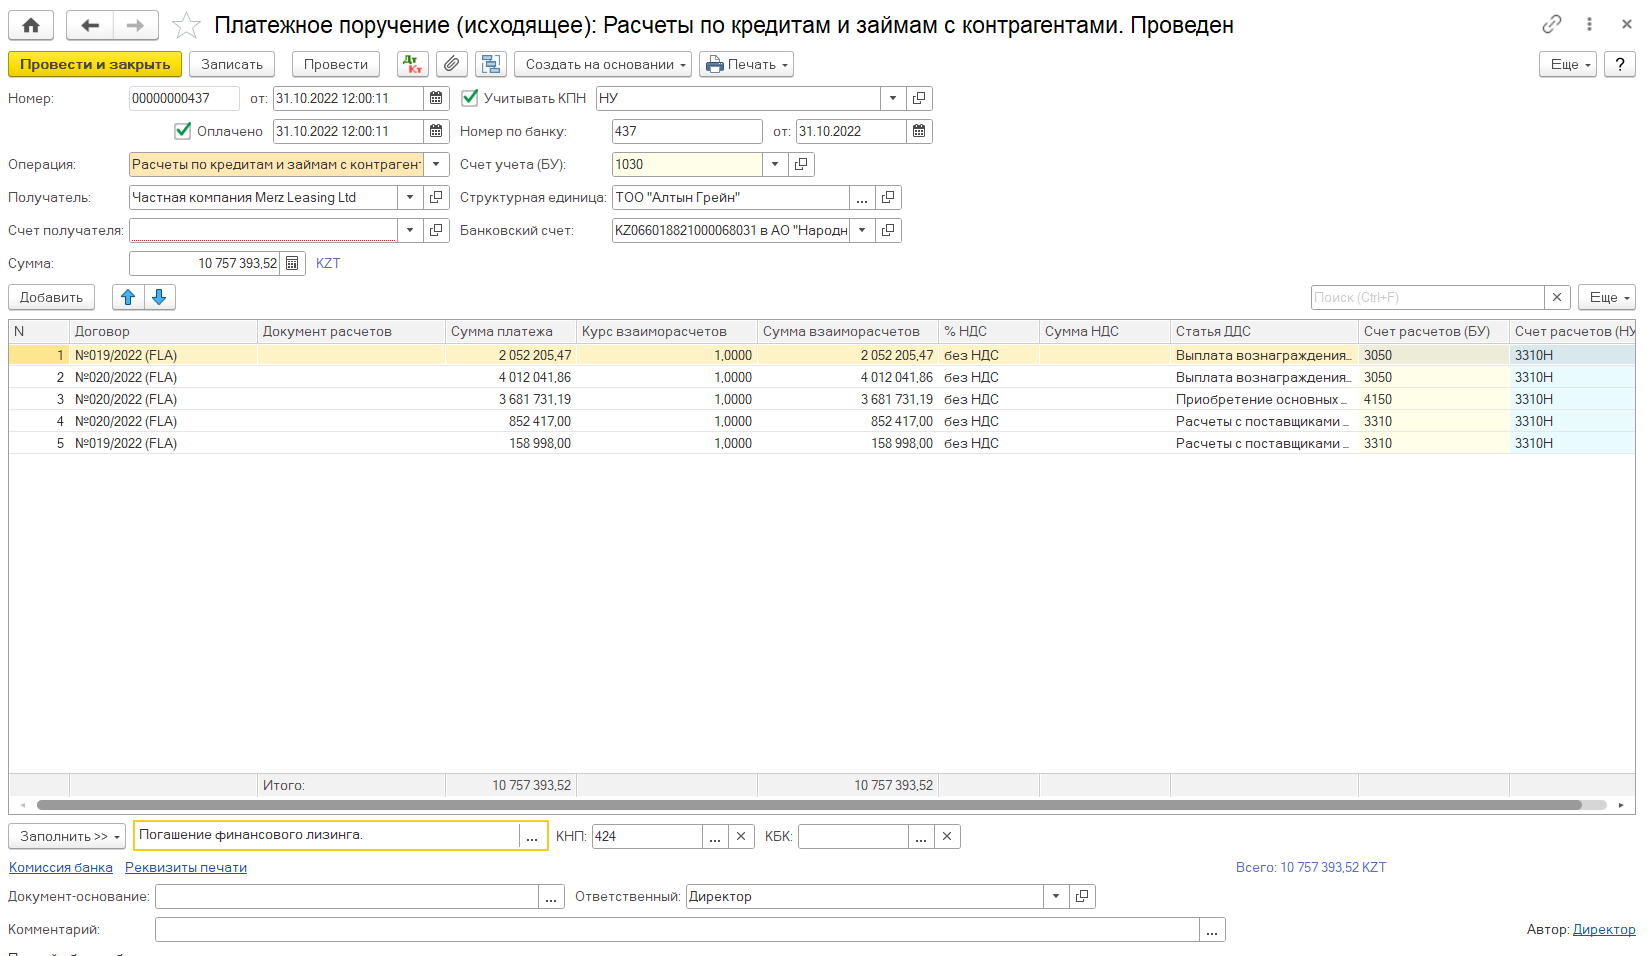
Если используете учет по МСФО и счет 3360, потребуется ручная корректировка между 4150 и 3360.
7. Амортизация предмета лизинга
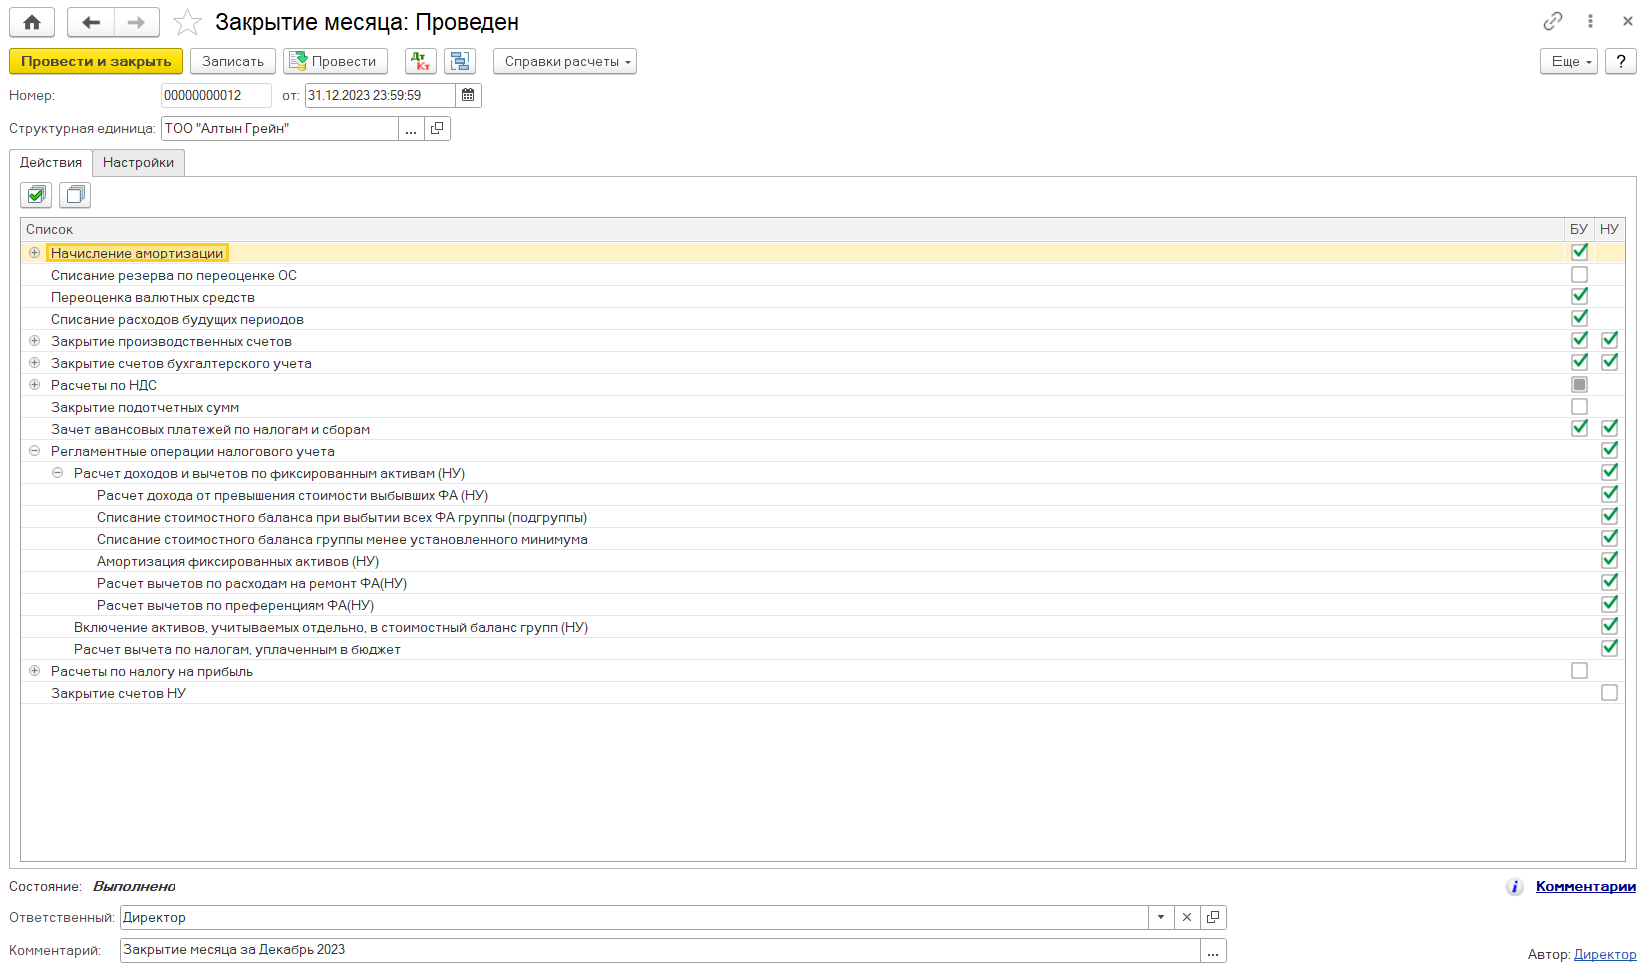
Амортизацию начисляем через документ «Закрытие периода».
Формируются проводки:
- ДТ 7210/8110/8410
- КТ 2420
- «Начисление амортизации основных средств по БУ» — ежемесячно;
- «Амортизация фиксированных активов НУ» — один раз в год (31 декабря)
8. Субсидии по лизингу
Если часть вознаграждения погашается субсидиями, операцию отражаем вручную:
- ДТ 3050
- КТ 6230
Выводы
Учет лизинга в 1С:Предприятие 8.3 строится по понятной логике, если соблюдать последовательность:
- Покупка ОС — отражение предмета лизинга.
- Принятие к учету ОС — ввод в эксплуатацию.
- Регистрация прочих операций в целях НДС — зачет НДС.
- Покупка услуг — начисление вознаграждения.
- Поступление ТМЗ и услуг — комиссии.
- Платежное поручение — оплата.
- Закрытие периода — амортизация.
- Ручные операции — субсидии.
- избежать задвоения обязательств,
- корректно учитывать НДС,
- прозрачно видеть расходы по лизингу.