




Что такое договор ГПХ
Договор ГПХ — это формат сотрудничества компании с физическим лицом без оформления трудовых отношений. Исполнитель выполняет работу или оказывает услугу и получает вознаграждение за результат.
Важно понимать разницу с трудовым договором. Вознаграждение по ГПХ — это не заработная плата. У исполнителя нет отпуска, больничных и других гарантий. Он получает оплату только за выполненную работу.
Чтобы договор не признали трудовым, в нем обязательно указывают сроки: дату начала и окончания работ.
Какие налоги и взносы удерживаются в 2026 году
В 2026 году расчет по договору ГПХ включает:
- ОПВ (обязательные пенсионные взносы)
- ВОСМС (медицинское страхование)
- СО (социальные отчисления)
- ИПН (индивидуальный подоходный налог).
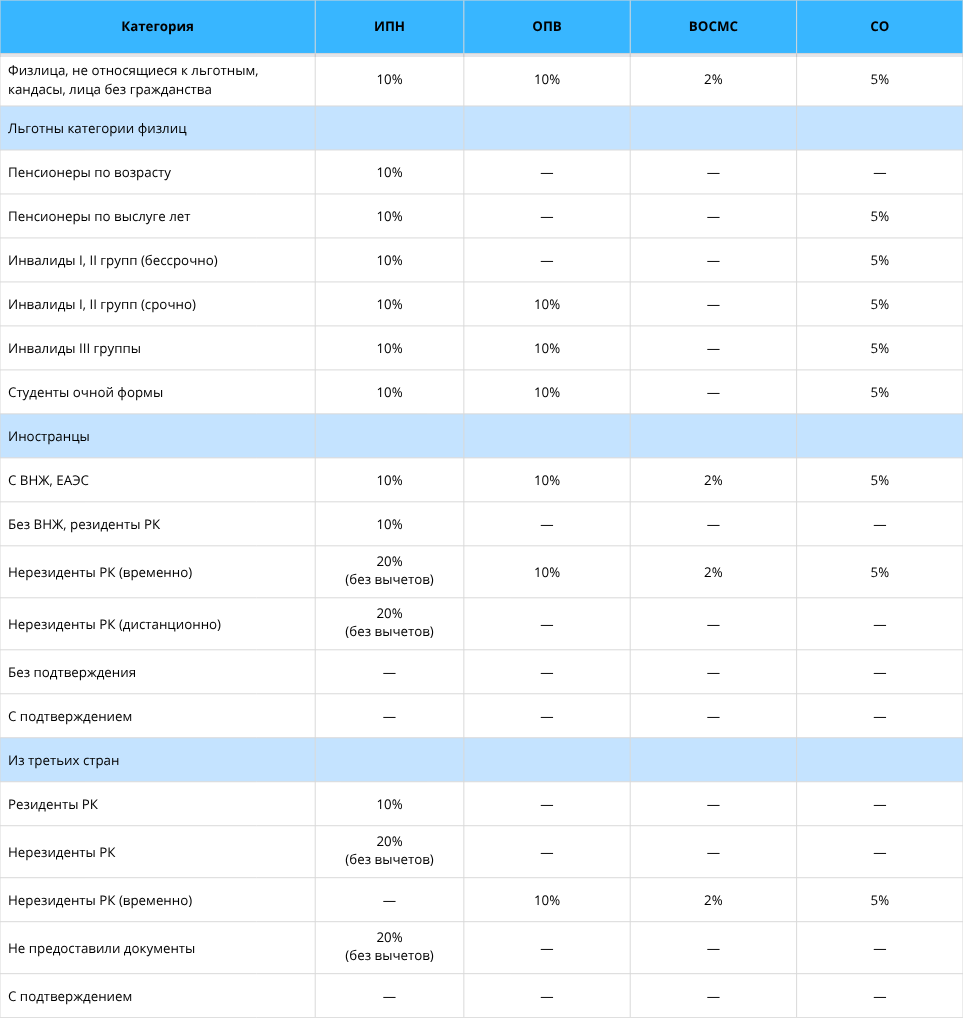
При этом состав и порядок расчета зависят от статуса исполнителя: резидент или нерезидент, пенсионер, лицо с инвалидностью и т.д.
ОПВ: обязательные пенсионные взносы
Ставка ОПВ — 10% от дохода.
ОПВ не удерживаются с:
- пенсионеров по возрасту и выслуге лет;
- лиц с инвалидностью I и II группы (при бессрочной инвалидности);
- отдельных нерезидентов.
ВОСМС: медицинское страхование
Ставка — 2% от дохода.
ВОСМС не удерживаются с:
- пенсионеров;
- большинства лиц с инвалидностью;
- некоторых нерезидентов;
- лиц, работающих дистанционно за пределами РК (в отдельных случаях).
Как и в случае с ОПВ, организация не несет расходов — все удержания происходят из дохода физлица.
Социальные отчисления (СО)
Ставка — 5%.
Что изменилось в 2026 году:
- социальные отчисления удерживаются из дохода физлица;
- отменили минимальный предел (1 МЗП);
- сохраняется общий лимит 7 МЗП при нескольких источниках дохода.
СО не удерживаются с пенсионеров и некоторых нерезидентов.
ИПН по договорам ГПХ
Для резидентов
В 2026 году применяется прогрессивная шкала:
- до 8 500 МРП — 10%;
- свыше — 15% с суммы превышения.
- обязательные платежи (ОПВ, ВОСМС, СО) — автоматически;
- базовый вычет 30 МРП — по заявлению;
- дополнительные вычеты — при наличии документов.
Для нерезидентов
Ставка ИПН — 20%.
Вычеты не применяются. Налог рассчитывается со всей суммы дохода. В 2026 году прогрессивная ставка по доходам нерезидента применяется к сумме дохода за календарный год
Пример расчета в 2026 году
Организация заключила договор ГПХ на сумму 200 000 ₸. Исполнитель — резидент, не относится к льготной категории и подал заявление на базовый вычет.
Расчет:
- ОПВ — 20 000 ₸ (10% от дохода)
- ВОСМС — 4 000 ₸ (2%)
- СО — 9 000 ₸ (5% от дохода за минусом ОПВ)
- ИПН — 3 725 ₸ (10% от дохода за вычетом ОПВ, ВОСМС, СО и 30 МРП)
Сумма на руки: 163 275 ₸
Важные нюансы
Вознаграждение по ГПХ не дает трудовых гарантий, но при этом попадает под удержания по исполнительным листам, например по алиментам.
Также важно учитывать порядок расчета, если у одного налогового агента есть и зарплата, и ГПХ.
Сначала бухгалтер рассчитывает заработную плату, затем — договор ГПХ.
Такой порядок позволяет корректно:
- применить вычеты;
- учесть лимиты;
- избежать искажений в налогах.
Итог
В 2026 году договоры ГПХ требуют внимательного подхода:
- все налоги и взносы удерживаются из дохода физического лица;
- социальные отчисления также удерживаются за счет исполнителя;
- действует прогрессивная шкала ИПН;
- важно правильно применять вычеты;
- расчет зависит от статуса физлица.