




От этого напрямую зависит, какие налоги и взносы нужно начислять: ИПН, ОПВ, СО, ОСМС и другие. Разберем, как правильно организовать расчет заработной платы иностранного сотрудника и не допустить ошибок.
Кто считается иностранным работником
Иностранный работник — это физическое лицо без гражданства Казахстана. Но для расчета зарплаты важно не это, а его статус.
На практике встречаются несколько вариантов:
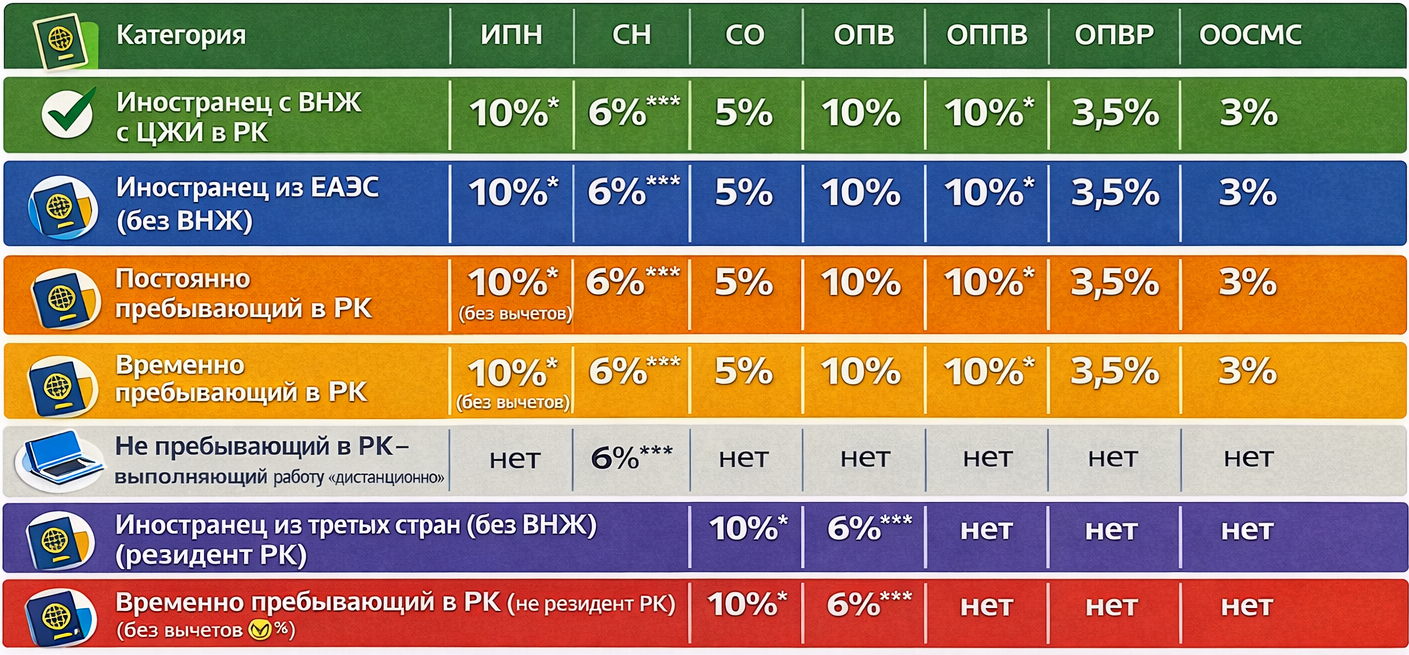
- иностранец с ВНЖ, проживает в РК (резидент);
- иностранец из ЕАЭС без ВНЖ, но фактически живет и работает в РК (резидент);
- иностранец из ЕАЭС, временно находится в РК (нерезидент);
- иностранец, работающий дистанционно за пределами РК (нерезидент);
- иностранец из третьих стран — как с постоянным, так и с временным пребыванием.
Именно комбинация этих факторов определяет порядок налогообложения.
Индивидуальный подоходный налог (ИПН)
ИПН — основной налог при расчете заработной платы.
Если сотрудник — резидент РК:
- ставка 10%;
- применяются налоговые вычеты;
- база уменьшается на ОПВ, СО, ВОСМС и базовый вычет.
- ставка 10% или 20% (зависит от вида дохода);
- вычеты не применяются;
- налог считается со всей суммы дохода.
Социальный налог (СН)
Социальный налог начисляется работодателем практически всегда.
- ставка — 6%;
- применяется ко всем сотрудникам, независимо от гражданства и резидентства;
- в 2026 году сумма СН не уменьшается на социальные отчисления.
Социальные отчисления (СО)
Социальные отчисления рассчитываются по ставке 5%, но применяются не ко всем.
Обязательному социальному страхованию подлежат:
- иностранцы с ВНЖ;
- граждане стран ЕАЭС, работающие в РК.
Вывод:
Если у сотрудника есть ВНЖ или он гражданин ЕАЭС и работает в РК — начисляем СО 5%.
Обязательные пенсионные взносы (ОПВ)
ОПВ удерживаются из дохода сотрудника.
- ставка — 10%.
- иностранцы с ВНЖ — всегда платят ОПВ;
- граждане ЕАЭС — тоже платят, если работают в РК.
Если сотрудник живет и работает в Казахстане (ВНЖ или ЕАЭС) — удерживаем ОПВ 10%.
Обязательные пенсионные взносы работодателя (ОПВР)
ОПВР — это дополнительные расходы работодателя.
- ставка — 3,5%.
- за иностранцев с ВНЖ;
- за граждан ЕАЭС, работающих в РК.
Медицинские взносы (ВОСМС и ООСМС)
Медицинское страхование работает по аналогичной логике.
- ВОСМС — 2% (удерживается с работника);
- ООСМС — 3% (платит работодатель).
- для иностранцев с ВНЖ;
- для граждан ЕАЭС, если они работают в РК.
Настройки в 1С
Даже при правильном понимании законодательства ошибки часто возникают в 1С. Причина — некорректно заполненная карточка сотрудника.
Чтобы расчет заработной платы был корректным:
- укажите гражданство;
- задайте статус налогового резидента;
- настройте участие в ОПВ, СО и ОСМС;
- проверьте признак «работает на территории РК».
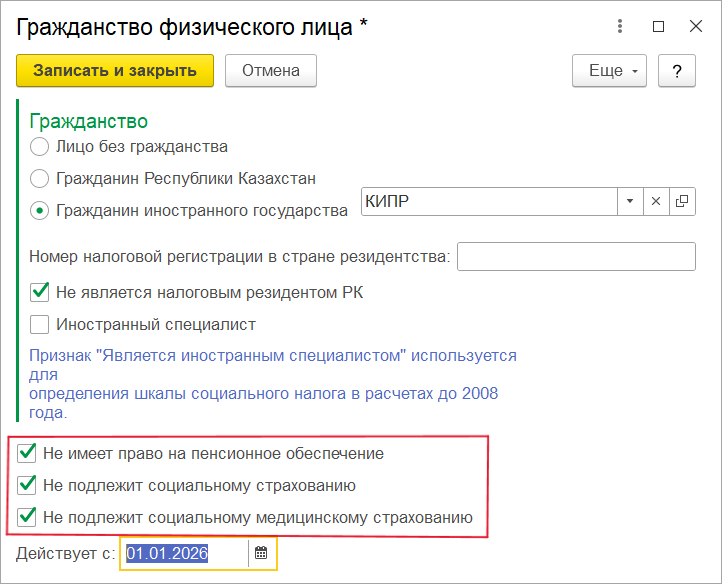
Настройка для разных категорий иностранцев отличается.
Настройка карточки «Иностранец без ВНЖ из ЕАЭС, временно пребывающий в РК»
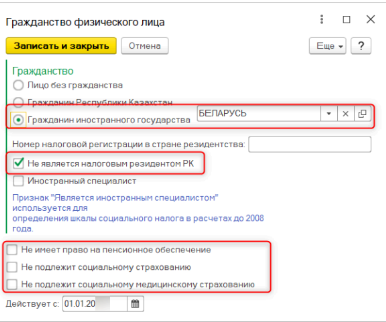
Настройка карточки «Иностранец без ВНЖ из третьих стран, временно пребывающий в РК»
Главный вывод для бухгалтера
Чтобы правильно рассчитать заработную плату иностранного сотрудника, достаточно ответить на три вопроса:
- Есть ли ВНЖ?
- Сотрудник из ЕАЭС или из третьей страны?
- Где он работает — в РК или дистанционно?
В 2026 году ключевой принцип простой: важен не паспорт сотрудника, а его статус и место работы.