


.jpg)


Когда постановка на учет по НДС обязательна
Согласно статье 82 НК РК, на учет по НДС обязаны встать:
- индивидуальные предприниматели (ИП) и лица частной практики;
- юридические лица — резиденты РК (кроме госучреждений и средних учебных заведений);
- нерезиденты, ведущие деятельность через подразделения в РК;
- импортеры товаров (юрлица, ИП, физлица, подразделения).
- 2023 год — 69 000 000 ₸;
- 2024 год — 73 840 000 ₸;
- 2025 год — 78 640 000 ₸.
Статья 87 НК РК позволяет встать на учет добровольно:
- юридическим лицам,
- индивидуальным предпринимателям,
- лицам, занимающимся частной практикой.
Порядок действий налогоплательщика
(пункт 2 статьи 82 НК РК)
- Минимальный оборот для постановки на учет — 20 000 МРП (с новым НК — 10 000 МРП).
- Порог считается нарастающим итогом с начала года.
- В течение 10 рабочих дней после превышения подать заявление в налоговый орган (бумажно или в электронном виде).
- Плательщиком НДС лицо становится со дня подачи заявления.
- Подать первоначальную ФНО 300.00.
- Учесть в зачет НДС по ранее приобретенным товарам, ОС и НМА.
- Уплачивать НДС в установленные сроки.
Ставки НДС
- Действующая ставка — 12%.
- В новом Налоговом кодексе предусмотрено повышение до 16%.
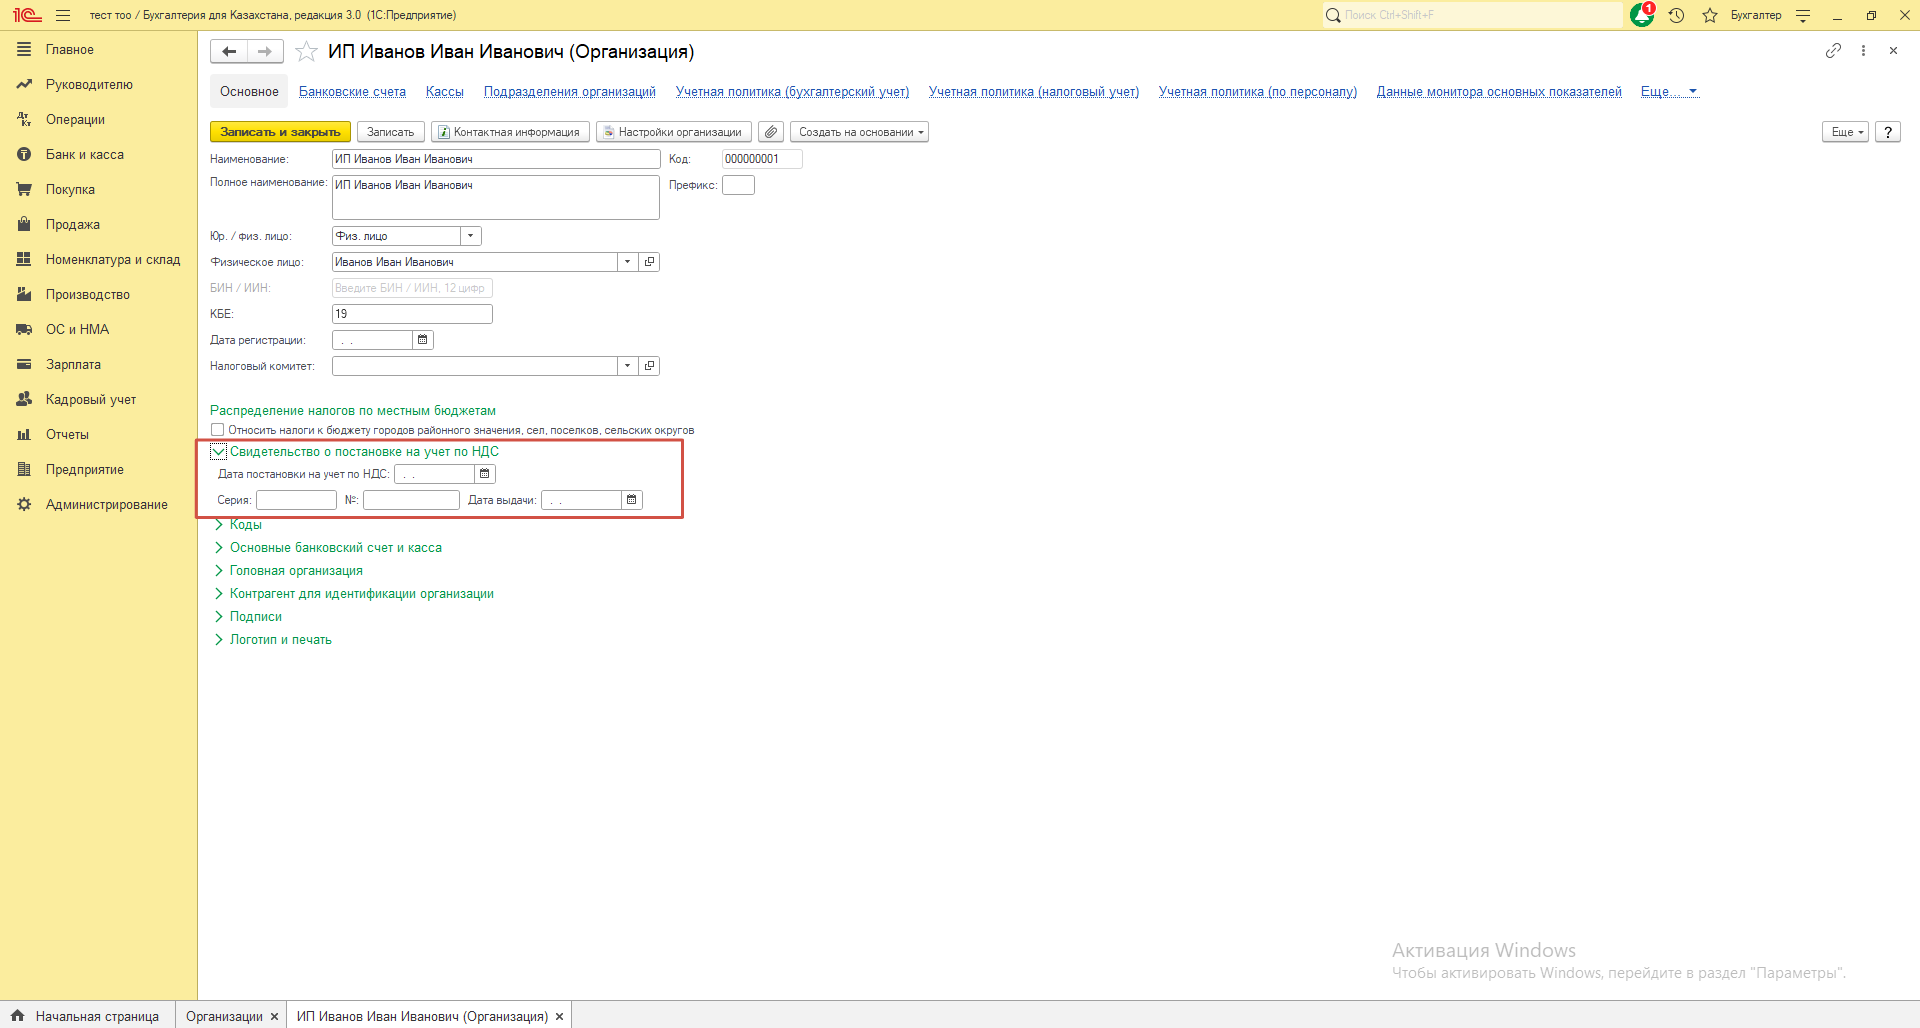
1. Внесение сведений о регистрации
- Указать дату регистрации.
- Заполнить серию, номер и дату выдачи свидетельства.
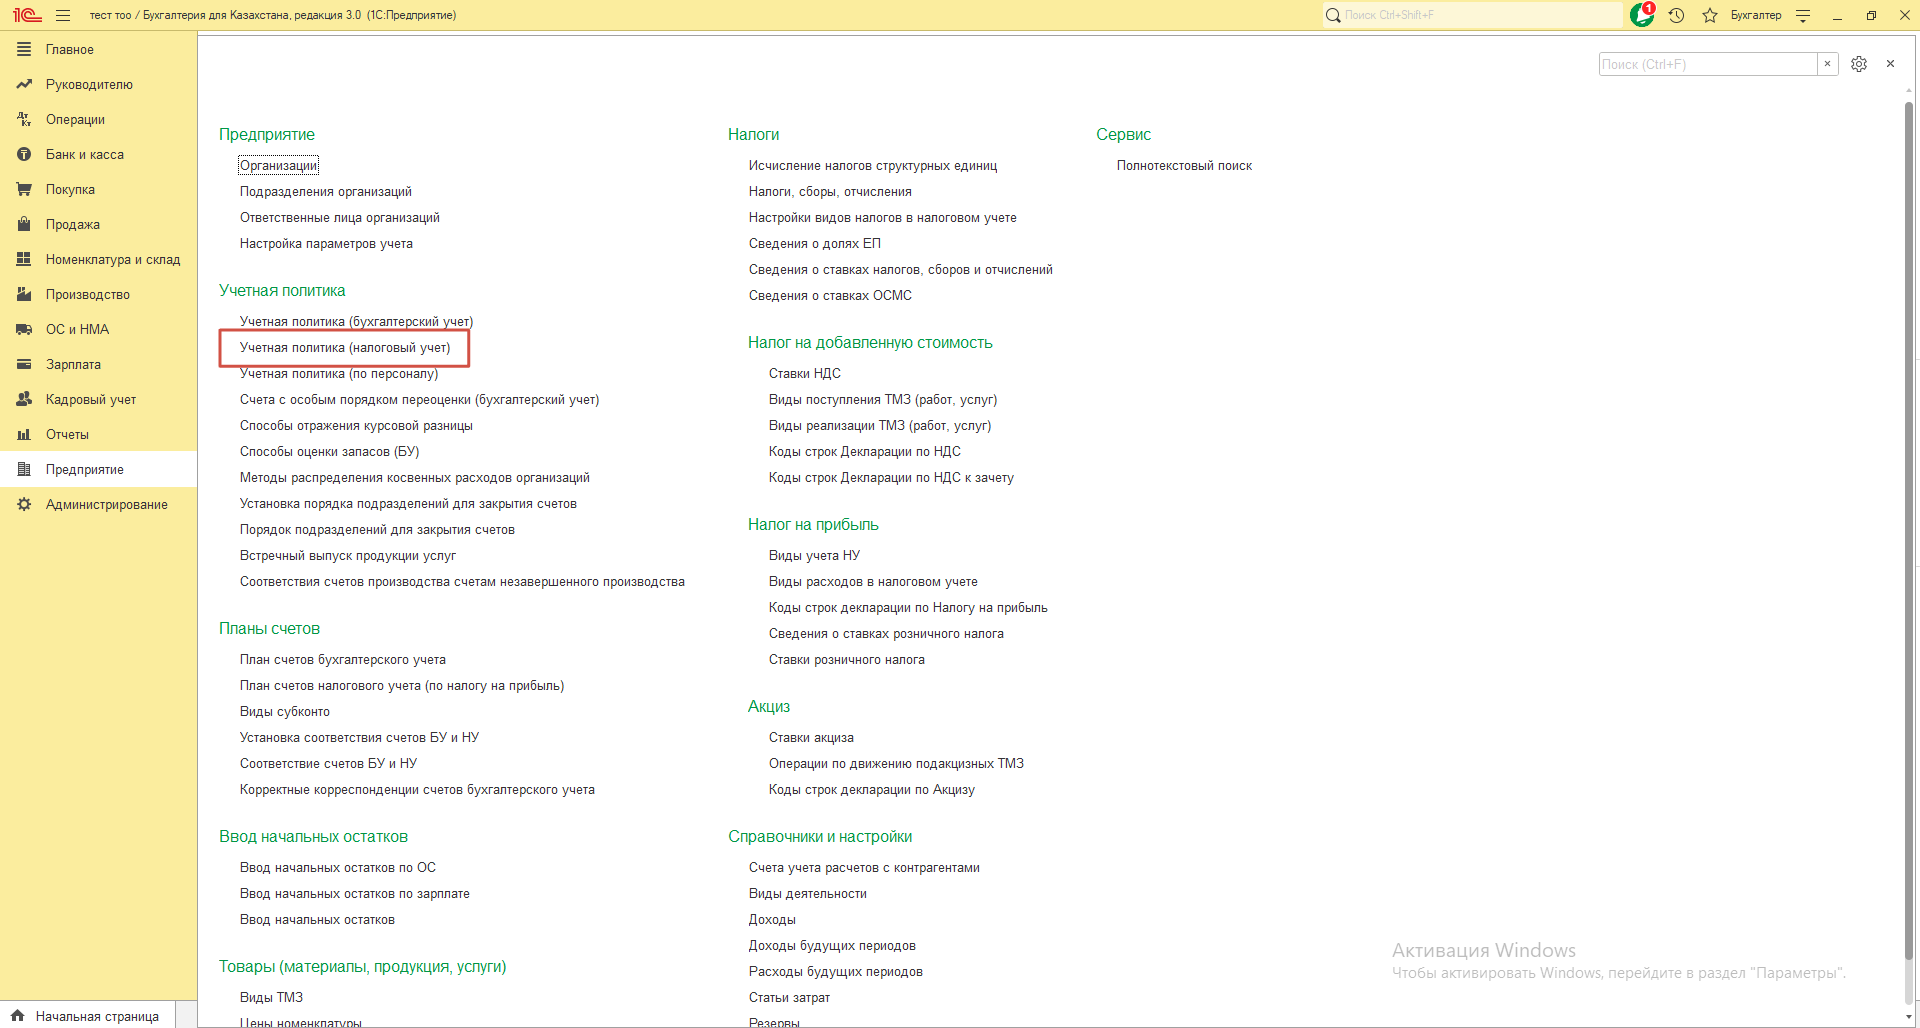
- Включить применение НДС.
- Выбрать метод исчисления: пропорциональный или раздельный.
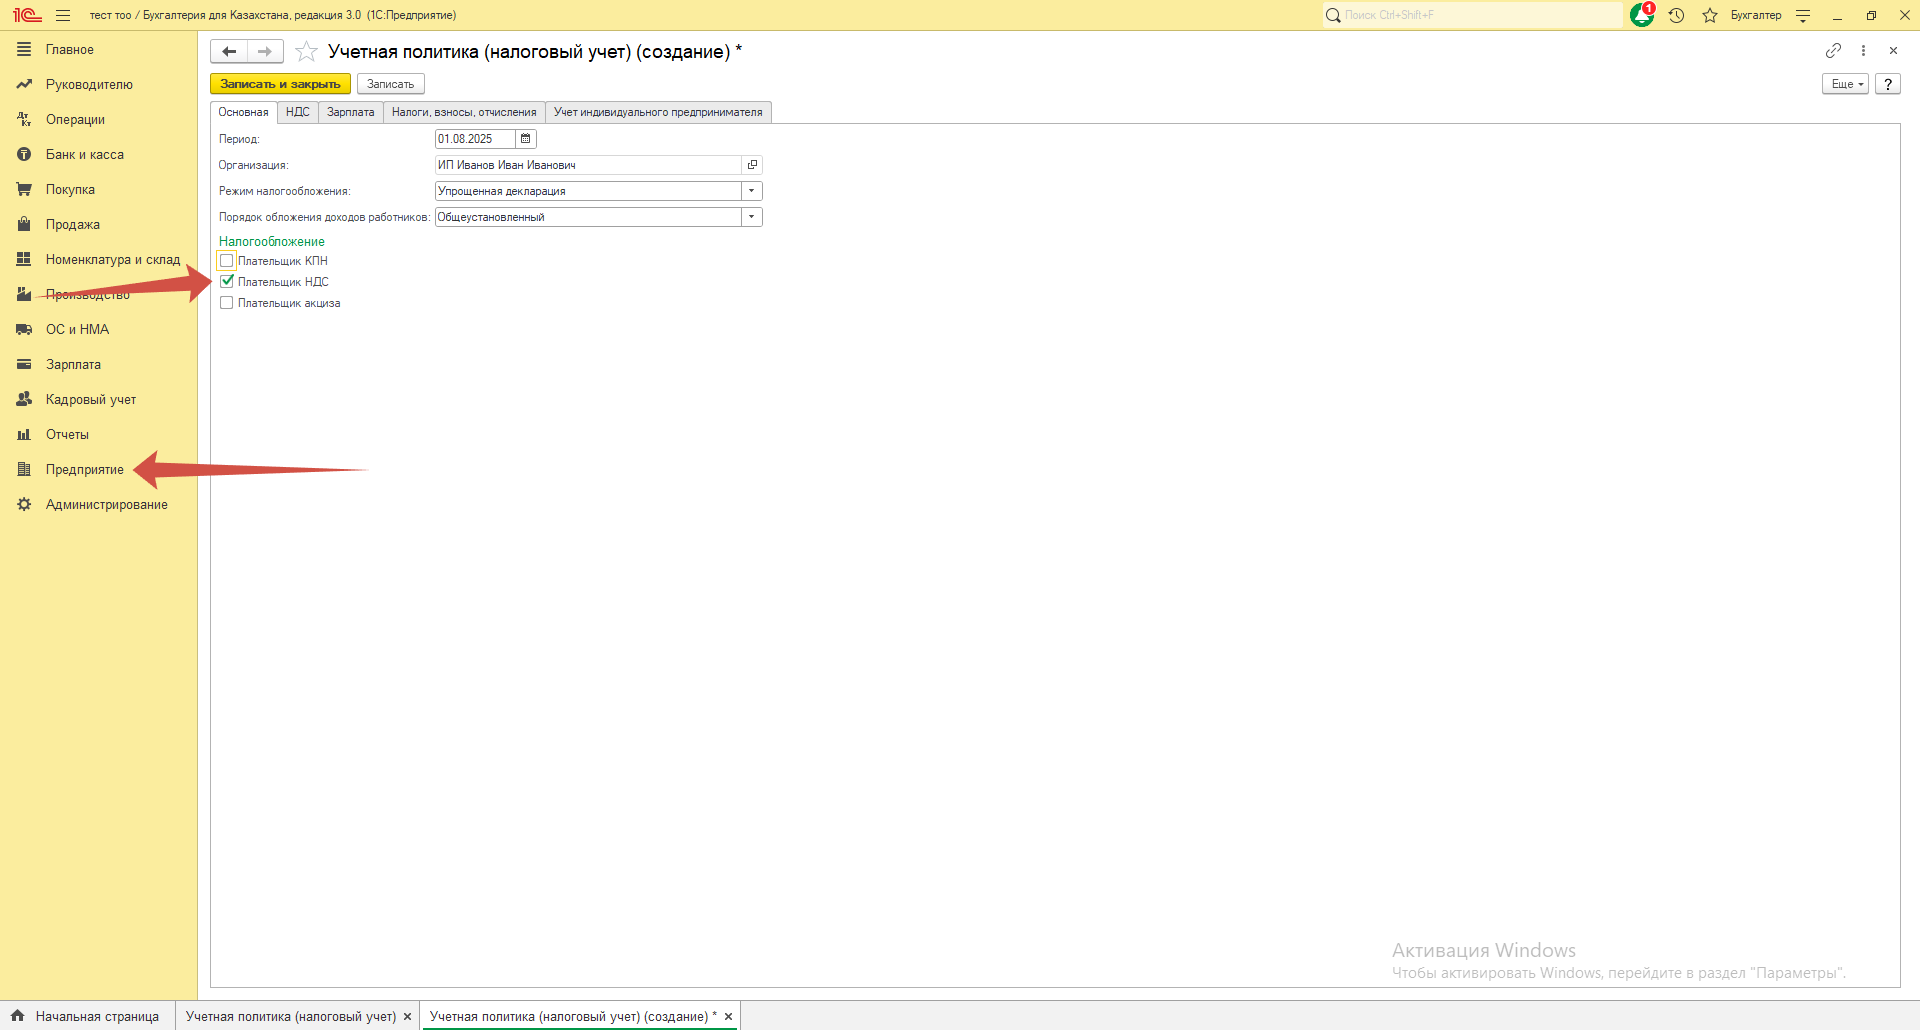
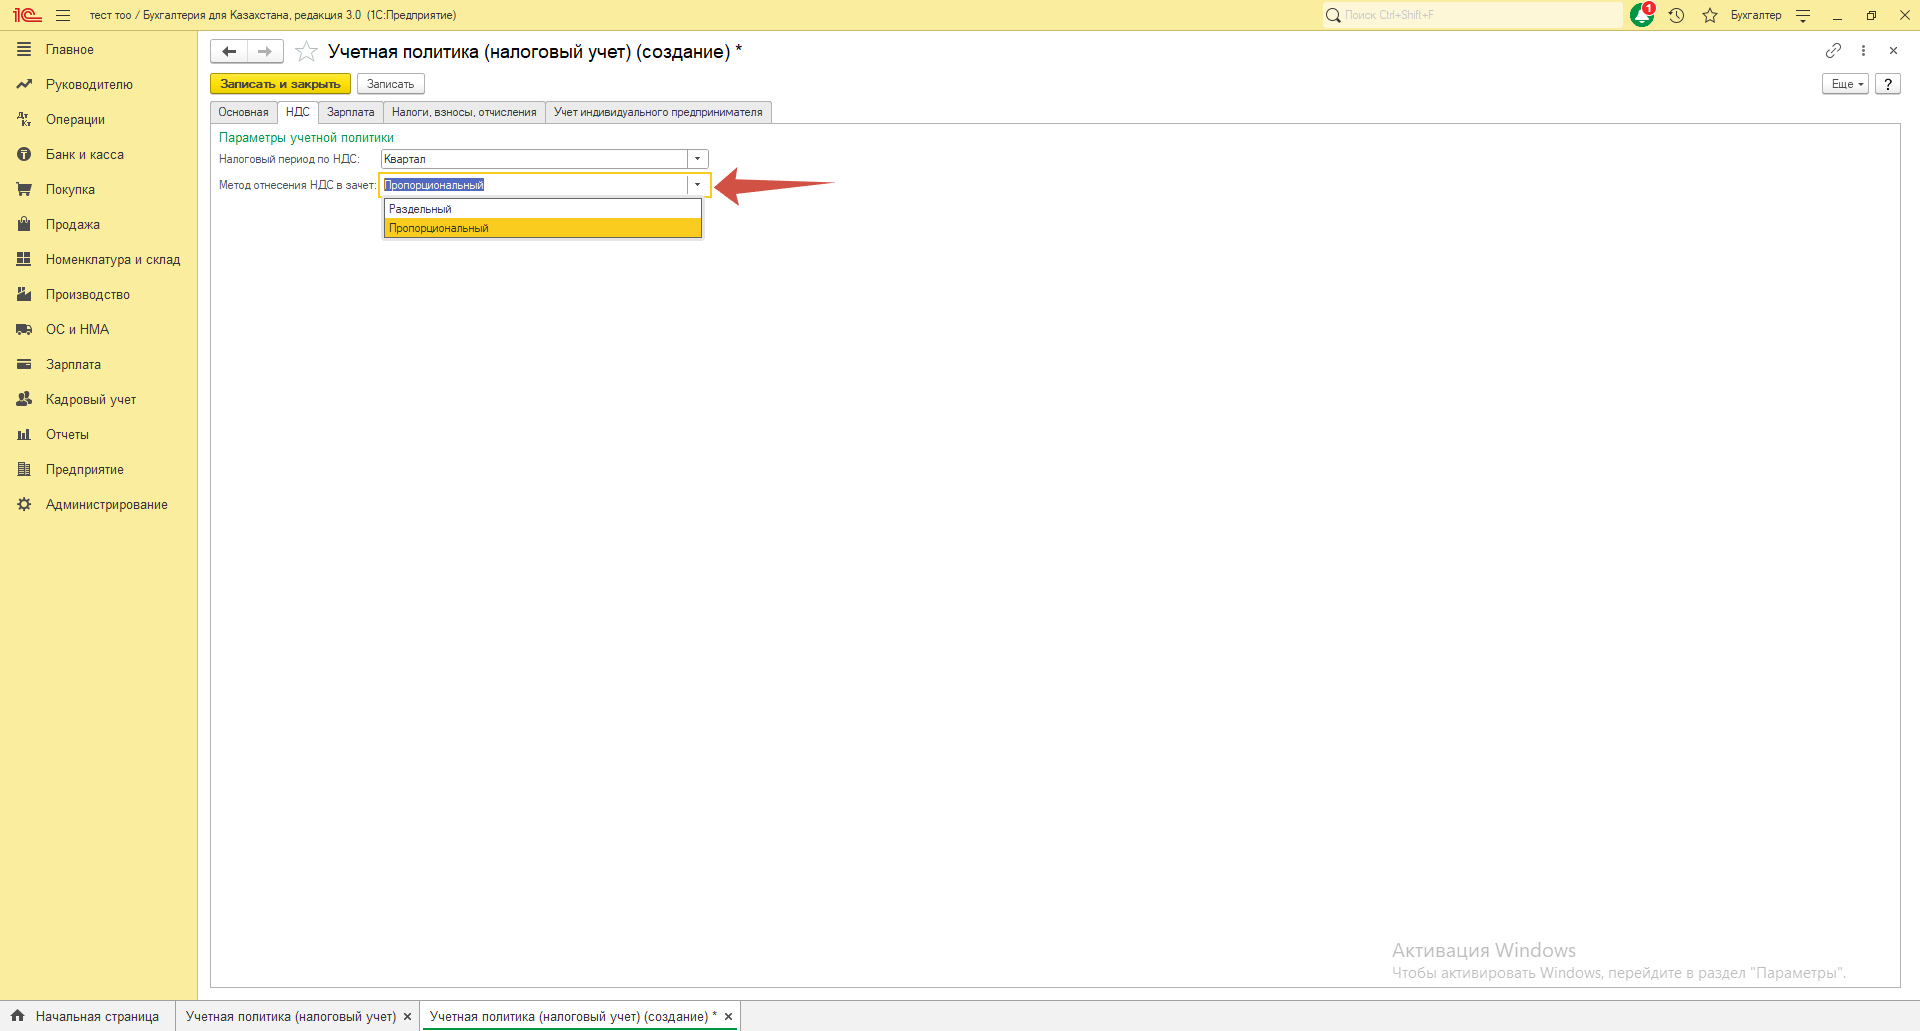
Методы учета НДС (ст. 408–409 НК):
• Пропорциональный метод.
• Раздельный учет.
3. Проверка справочников и документов
- Установить ставки НДС в номенклатуре.
- Проверить документы реализации и закупок.
4. Отражение входящего НДС
- Провести инвентаризацию.
- Ввести документ «Ввод начальных остатков НДС».
- Отразить суммы, которые можно поставить к зачету.
5. Формирование отчетности
- Налоговый период — квартал (ст. 423 НК).
- Декларация 300.00 подается до 15 числа второго месяца после отчетного квартала.
- Уплата — до 25 числа второго месяца (ст. 424, 425 НК).
- Ставка НДС изменится на 16% — нужно обновить учетную политику и документы в 1С.
- Снижение порога до 10 000 МРП приведет к тому, что многие малые компании станут плательщиками.
- Важно заранее проверить обороты и настроить учет в 1С, чтобы избежать штрафов и ошибок.
Переход на НДС в 1С требует корректной настройки учетной политики, справочников и ввода остатков. А с новым Налоговым кодексом нагрузка на бизнес вырастет: ставка НДС увеличится, а порог для регистрации снизится. Подготовиться к этим изменениям лучше уже сейчас.
Надеемся, статья была полезной. Оставляйте комментарии, задавайте вопросы. Желаем удачи!
Бухгалтер-консультант компании ITsheff Жанар Омарова.