




При импорте товаров из ЕАЭС досрочная уплата НДС не ускоряет зачет. В 2026 году нужно учитывать дату платежа и ограничение: принять налог в зачет можно не ранее 20-го числа месяца, следующего за месяцем импорта. Разберем на примере июньской поставки, как определить период зачета, за какой месяц заполнить форму 328.00 и что проверить в 1С.
Disclaimer: Рассматривали обычную покупку товаров из ЕАЭС с уплатой импортного НДС в бюджет. В примерах предполагаем, что компания состоит на учете по НДС, использует товары для облагаемого оборота и выполняет остальные условия зачета. Сам по себе платеж права на зачет не создает.
Как определить месяц импорта
Для расчета и уплаты НДС при импорте из ЕАЭС налоговый период — календарный месяц, в котором компания приняла товары на учет. Такое правило устанавливает пункт 6 статьи 530 НК РК.
Например, компания приняла товар на учет 20 июня 2026 года. Значит, импорт относится к июню. Дата перечисления НДС в бюджет этот период не меняет.
Когда можно принять импортный НДС в зачет
Подпункт 2 пункта 2 статьи 481 НК РК связывает период зачета НДС по импорту из ЕАЭС с датой уплаты налога в бюджет. При этом действует ограничение: зачет возможен не ранее 20-го числа следующего месяца после налогового периода импорта. Поэтому бухгалтеру нужно проверить обе даты.
Если компания перечислила НДС раньше этой границы, для зачета нужно дождаться 20-го числа. Если позже — учитывать дату фактической уплаты. Для формы 300.00 налоговый период составляет квартал.
Сравним три варианта для товара, который компания приняла на учет 20 июня 2026 года.
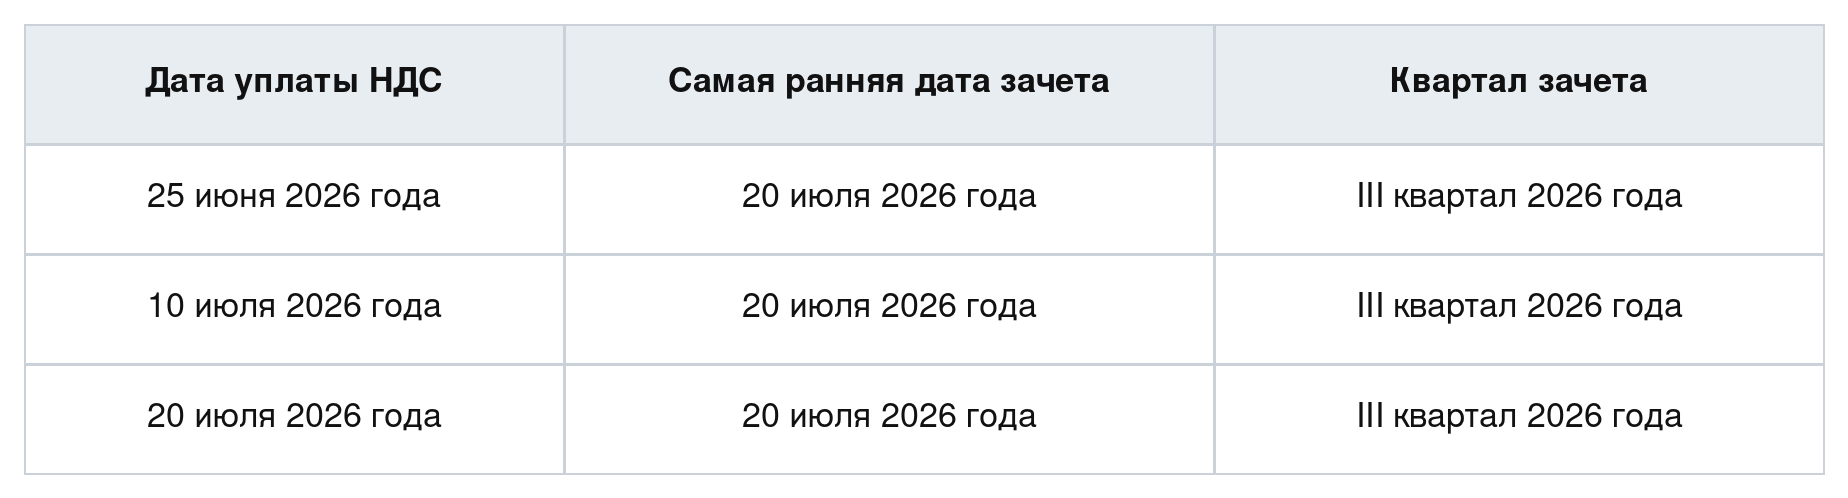
В первом варианте платеж приходится на II квартал, а зачет — на III. Перечисление НДС 25 июня не позволяет уменьшить налог к уплате по форме 300.00 за II квартал.
За какой месяц заполнить форму 328.00
Форма 328.00 — заявление о ввозе товаров и уплате косвенных налогов. Для июньской поставки заполните ее за июнь 2026 года, даже если зачет НДС приходится на следующий квартал.
По общему правилу заявление нужно представить и импортный НДС уплатить не позднее 20-го числа следующего месяца. В нашем примере это 20 июля 2026 года. Срок представления формы 328.00 и срок уплаты налога указывает статья 530 НК РК.
Что проверить в 1С перед сдачей формы 300.00
Отразите поступление товара, начисление импортного НДС, заявление о ввозе и платеж в бюджет. Затем проверьте, в каком периоде программа учитывает сумму в зачете. Не определяйте его только по дате платежного документа.
Для примера с уплатой НДС 25 июня сверьте в базе:
-
дату принятия товара на учет — 20 июня 2026 года;
-
период в форме 328.00 — июнь 2026 года;
-
дату уплаты импортного НДС — 25 июня 2026 года;
-
период зачета в форме 300.00 — III квартал 2026 года.
Сформируйте форму 300.00 за II и III кварталы и проверьте расшифровку суммы импортного НДС. В рассматриваемом примере она должна попасть в зачет за III квартал и не должна повторяться в обоих отчетах.
Если 1С показывает другой результат, проверьте документы и настройки учета НДС. Порядок оформления операции уточните по инструкции для своей конфигурации и релиза.
Чем отличается уплата НДС методом зачета
Принять уплаченный НДС в зачет и уплатить НДС методом зачета — разные операции. При методе зачета компания ввозит предусмотренные перечнем товары без фактической уплаты НДС, а сумму налога отражает в декларации одновременно в начислении и зачете. Для импорта из ЕАЭС этот порядок регулирует статья 509 НК РК.
Прежде чем применять его, проверьте товар по действующему перечню и условия использования. Правило о дате платежа, которое мы разобрали выше, нельзя автоматически переносить на этот порядок.
Что учесть при проверке зачета
Для обычного импорта из ЕАЭС определяйте период зачета по дате уплаты НДС с учетом ограничения по 20-му числу следующего месяца. В нашем примере форму 328.00 заполняют за июнь, а НДС принимают в зачет в III квартале 2026 года. Перед сдачей формы 300.00 проверьте, что 1С учла сумму в нужном квартале.